我的網誌
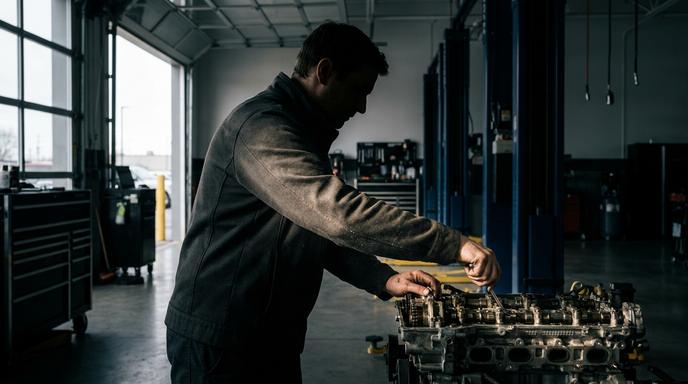
AutoZone(AZO) 將於下週二盤前公布第四季財報,市場焦點將集中在「DIY(自己動手做)」業務板塊。由於消費者資金吃緊,該業務表現面臨挑戰。花旗集團分析師指出,第四季度的主要問題集中在 DIY 業務,而「代客維修」的商用業務則因炎熱天氣延遲而受到些微影響。
壞消息已反映在股價,花旗仍看好長期獲利成長
儘管面臨挑戰,AutoZone(AZO) 的負面消息似乎已大多反映在股價上。花旗分析師對同店銷售額的預估較為保守,預期成長 2.6%,低於華爾街預期的 3.8%。不過,分析師依然看好未來的長期表現,認為在同店銷售成長、利潤率擴張以及股票回購活動增加的帶動下,獲利將迎來進一步成長。
獲利預估雖具落差,商用市場仍具龐大潛力
在具體財務數據方面,花旗預估第四季每股盈餘(EPS)為 52.64 美元,低於華爾街預期的 54.52 美元;預估息稅前利潤率為 19.4%,略低於市場預期的 19.6%。市場共識預期則顯示,調整後每股盈餘為 0.78 美元,營收約為 20.5 億美元,較前一年同期分別變動 -9.3% 與 +4.1%。儘管預估值有所下調,花旗依然看好 AutoZone(AZO) 的前景,強調商用銷售的加速成長與 DIY 市場的領導地位,將持續推動市占率提升。經過近期的回跌後,AutoZone(AZO) 股價在週一反彈上漲 2.6%。
AutoZone穩居汽車零件零售龍頭,積極拓展國際版圖
AutoZone(AZO) 是美國售後市場汽車零件、工具和配件的主要銷售商,主要客群為 DIY 客戶。近年來,來自商用客戶的銷售額持續增長,同時公司也積極拓展墨西哥和巴西等國際市場。根據最新市場數據,AutoZone(AZO) 收盤價為 2876.75 美元,較前一日下跌 4.72 美元,跌幅 0.16%,單日成交量達 354,466 股,成交量較前一日放大 37.99%。
文章相關股票