我的網誌
加拿大政府啟動四大機場營運權出售,委託 Morgan Stanley(MS) 與 CIBC(CM) 操盤,象徵機場等基建資產加速私有化。此舉牽動全球機場估值、公共財政與旅客票價結構,亦為基建投資基金與華爾街銀行帶來新一波收費商機。
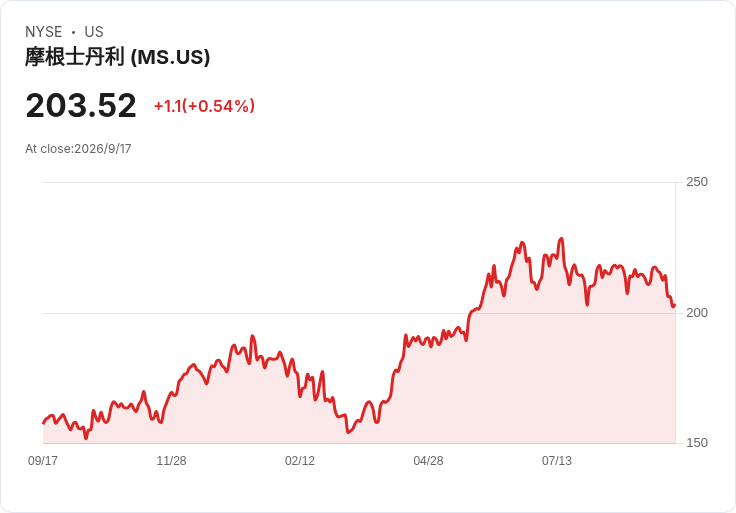
加拿大政府啟動出售四大機場營運權的消息,撼動全球基礎建設與交通資產市場。當局已聘請 Morgan Stanley(MS) 與 Canadian Imperial Bank of Commerce(CM),擔任顧問規劃出售架構,準備將多座核心機場的營運權,引進長期私人資本。對投資人而言,這不只是一次資產出售,而是全球機場私有化浪潮的新一個關鍵節點。

根據公開資訊,加拿大此輪計畫鎖定的,是國內四座旅客量最高的機場,包括 Toronto Pearson International Airport,多倫多皮爾森國際機場,以及位於 Montreal、Vancouver 與 Calgary 的主要航空樞紐。這四大機場長年為加拿大航空運輸的骨幹,也是國家門戶級基礎設施。一旦營運權由公有轉為私營操作,勢必改變過去以政府為主導的管理思維,也讓全球基建基金、養老金與主權基金虎視眈眈。
加拿大總理 Mark Carney 已在一場投資會議上正式宣布,政府將尋求民間資本參與這些國營資產,目標包括紓解公共財政壓力、提升設施投資效率,並借助私人營運經驗改善服務。這種「賣營運權、留資產所有權」的模式,在歐洲及部分亞洲國家已行之有年,如今輪到加拿大,顯示各國政府面對高額基建維修成本與財政赤字時,愈來愈傾向把現金流穩定的基建資產,包裝成投資商品賣給市場。
在這場大案中,Morgan Stanley(MS) 與 CIBC(CM) 的角色不只是顧問與財務安排者,更可能成為全球資本的「門神」。他們將負責評估機場資產價值、設計特許經營年限與費率機制,並協助篩選合格投標人,包括國際基建基金、大型保險公司、退休基金甚至機場營運商。對投資銀行來說,這類長期特許權交易意味著高額顧問費與融資收入,也加深其在基建金融領域的主導地位。
然而,機場私有化的利弊爭議,一向激烈。支持者認為,引進私人資本後,機場可加快跑道擴建、航廈翻新與數位化投資,不必再受政府年度預算與政治周期羈絆。同時,專業營運團隊在商業開發上較具彈性,可增加零售、停車與廣告收入,改善機場財務體質,甚至減輕政府補貼負擔。
反對者則警告,一旦機場變成追求報酬率的資產,成本終究會轉嫁給航空公司與旅客。常見情境包括:起降費與旅客服務費調漲,機票總價變相上升,甚至影響廉價航空營運空間。此外,機場是國家關鍵基礎設施,若營運權交由外國資本或以收益最大化為導向的基金掌控,恐引發國安與公共利益疑慮。加拿大這波出售計畫勢必會在國會與社會民意中,遭到嚴格檢驗。
從全球資本市場角度來看,加拿大四大機場的營運權,堪稱「黃金級基建標的」。機場具備長期穩定現金流、與經濟成長高度連動,且自然壟斷性強,極受長天期投資人青睞。過去十多年,歐洲與澳洲多座機場交易,造就大量基建基金募資潮,如今加拿大加入戰局,可望再度推高機場資產的估值基準,讓類似資產持有者受惠。
值得注意的是,這次出售案啟動之際,全球經濟仍受到多重變數影響。聯準會的工業生產與領先指標數據,顯示美國經濟雖持續擴張,但動能溫和;油價與航空燃油成本亦存在不確定性。航空旅遊需求若出現波動,將直接衝擊機場收入表現,進而影響投資人對投標價格與回報預期的評估。投資銀行如何在招標文件中設計彈性機制,以分攤需求風險,將是關鍵技術題。
站在旅客與航空公司的角度,加拿大機場私有化短期內未必立刻改變票價,但中長期可能看到服務模式與收費結構的調整。例如,機場可能更積極導入自助登機、智慧安檢與數位支付系統,以降低人力成本、加快通關;同時透過商店與停車等非航空收入增加回收,企圖在「服務升級」與「成本控制」之間尋求平衡。這些變化最後會否轉化為旅客體驗改善,仍有待觀察。
總體而言,加拿大出售四大機場營運權,象徵全球基礎建設資本版圖再次洗牌。對政府,是減壓財政的工具;對華爾街與加拿大本地銀行,是高附加價值的顧問與融資商機;對長期投資人,是難得的優質現金流標的;但對社會大眾而言,則是一次關乎公共利益邊界與票價負擔的重大政策試驗。未來幾個月,隨著出售架構與投標條件陸續曝光,市場將看得更清楚:加拿大究竟是在巧妙引進民間效率,還是把國家門戶出售給資本市場,這場機場私有化實驗,將為全球其他國家提供一面鏡子。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。