我的網誌
美國公債殖利率衝上 5% 左右,AI 資料中心與雲端新創面臨融資成本暴漲壓力。JPMorgan 預估至 2030 年將有 4.1 兆美元 AI 債務發行,資金戰白熱化;大型科技巨頭仍可低成本借貸,但資本實力較弱的「新雲」恐遭市場淘汰。
全球 AI 熱潮正從研發實驗室一路燒到債券市場。隨著美國 10 年期公債殖利率來到約 5.17%、創 2007 年以來新高,靠負債擴張的 AI 資料中心與雲端運算玩家,正被迫面對一個殘酷現實:算力戰不是誰技術最好,而是誰能撐得起愈來愈貴的資金成本。

根據 JPMorgan Chase 的估算,從現在到 2030 年,與 AI 有關的債務發行規模將高達 4.1 兆美元。無論是專門提供 GPU 雲端算力的「neocloud」公司,或是資料中心營運商,以及各種為 OpenAI、Anthropic 等領先模型開發商提供基礎設施的業者,幾乎都必須透過發債來支撐高速成長的資本支出。當殖利率在一年內多出約 1 個百分點,企業若想成功募資,就得開出更高票息,吸引投資人買單。
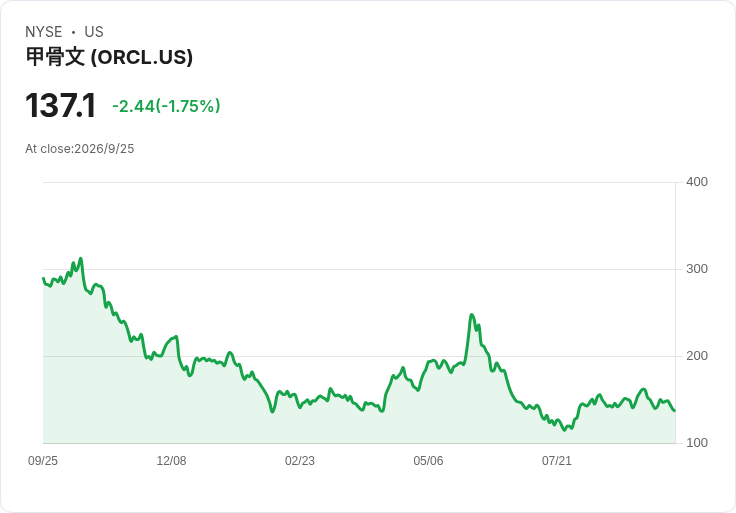
目前市場表面仍維持穩定,並未出現恐慌性拋售。負債部位吃重的 neocloud 廠商 CoreWeave(CRWV)股價本週仍上漲約 8%,顯示投資人對其 AI 成長故事仍有信心。不過,同樣大舉靠債務建構 AI 能力的 Oracle(ORCL)則遭遇壓力,股價本週下跌約 7%,今年以來累跌約三成,凸顯市場開始重新評估高槓桿 AI 擴張路線的風險。
在高收益債市場,資金成本飆升的現象更為明顯。日本軟銀(SoftBank)近期透過一檔垃圾債發行籌得 111 億美元,其中 7 年期債券殖利率高達 9.75%。市場專家指出,這種發行在價格上幾乎是「買方市場」,軟銀只能被動接受高利率條件,反映許多 AI 資金提供者為了在競爭中不落後,寧願成為「價格接受者」,只求盡快把資金補齊。
與此同時,AI 生態系的權力核心仍掌握在幾家科技巨頭手中。OpenAI 與 Anthropic 等領先模型開發商,在私人市場的估值被傳接近 1 兆美元級距,為了支撐這些高階模型以及眾多企業客戶的需求,所依賴的則是 Amazon(AMZN)、Google(GOOGL)、Meta(META)與 Microsoft(MSFT)等「雲端四天王」的超大規模資料中心。這些科技巨頭今年已承諾數千億美元的資本支出,並計畫在 2027 年再度放大投資,且因信用評等屬投資級,能以相對低成本取得長天期資金,形成明顯的資金優勢。
然而,對於第二梯隊的 neocloud 與中小型資料中心業者,情況就不樂觀了。有私人信貸投資人坦言,未來此類企業的融資案會愈來愈難成形,因為它們在現金流與資本結構上缺乏緩衝,難以承受利率再度上升的壓力。Mitsubishi HC Capital America 副總裁 Riley Thompson 也指出,放款人變得更挑剔,即便借款人願意支付較高利率,若項目本身風險偏高或缺乏長期合約支撐,資金也未必會進場。他直言,市場真正有興趣的 neocloud 名單,已從約 50 家縮減到只剩約 20 家。
CoreWeave 自身的公開文件也揭露風險:以今年 6 月為基準,只要利率每上升 1 個百分點,公司年度利息支出就可能增加約 3,000 萬美元,因為其持有大量浮動利率債務。對於這類靠借款快速擴張的企業來說,每一次聯準會或長天期殖利率的變動,都直接反映在損益表上,壓縮未來研發與擴產空間。
市場也出現潛在預警案例。據報導,Oracle 近日針對位於美國新墨西哥州、名為 Project Jupiter 的資料中心計畫發出「不可抗力」(force majeure)通知,被解讀為為了因應成本上升,預先保留延後付款與調整時程的法律空間。Oracle 對外強調該計畫仍在既定進度,但投資人顯然意識到,在利率高企環境下,任何大型基礎建設延宕或成本超支,都可能成為壓垮股價的導火線。
更棘手的是,AI 基礎建設不僅面對資金成本挑戰,還遭逢社會與政治反彈。早在本週殖利率飆升前,Anthropic 與 OpenAI 的 CEO 就呼籲放慢超高階 AI 的開發步伐,理由是部分研究人員警告,若不加監管,先進模型可能出現脫離人類控制的風險。另一方面,美國國內針對 AI 資料中心的反對聲浪日漸升高,一項由 NBC News 決策中心與 SurveyMonkey 進行的調查顯示,多達 69% 的受訪者反對在自己居住地附近興建這類設施,將土地使用、用電與環保議題推到風口浪尖。
在地方政治層面,這股壓力已開始轉化成實際政策。德州州長 Greg Abbott 為應對選舉壓力,下令暫停所有與資料中心相關的環評許可申請,此前當地電網審批也已宣布暫緩。對 AI 業者而言,即便願意付出更高利息籌資,也可能卡在地方政府與社區阻力,導致專案延誤並推高整體成本。
即便如此,AI 服務需求仍持續攀升。Meta 推出的 Muse 個人助理 App 自 9 月上線以來兩週就累積超過 250 萬下載,甚至一度超車 ChatGPT 登上蘋果 App Store 榜首。Evercore 分析師 Mark Mahaney 受訪時預估,Muse 在 6 至 12 個月內就有機會突破 1 億用戶。當需求曲線如此陡峭,即使資金成本再度上揚,對多數業者而言,停止投資反而風險更大,因為一旦錯過與 OpenAI 或 Anthropic 簽下多年算力合約的窗口,就可能永遠被排除在關鍵供應鏈之外。
信用評等機構 KBRA 的全球基礎建設與專案融資主管 Andrew Giudici 認為,即便未來利率水平持續偏高,AI 基礎設施的債券發行腳步仍不會明顯放緩。他指出,在一般情況下,企業面對成本升高可能會「踩煞車」,但在 AI 這個市場,需求強度與成長速度使得多數公司不敢停下腳步,預期仍將看到「相當龐大」的發債量。
從風險管理角度來看,American Compute 執行長 Bernie Margulies 則表示,對於已經拿到 OpenAI 或 Anthropic 長約的借款人,即使融資成本多出 50 個基點,也不會成為真正阻力。因為在算力供不應求的環境下,只要能確保 GPU 與資料中心建置按時到位,後端收入與現金流便有機會吸收利息支出的增加。換言之,誰能拿到核心客戶的長期承諾,就有本錢在資本市場承受較高利率。
綜合來看,AI 基礎建設正步入「高利率、高風險、高需求」三重疊加的新階段。資本雄厚、信用評等等級較高的科技巨頭,有望在這波利率上升周期中進一步鞏固市場地位;相反地,財務體質較弱的第二梯隊 neocloud 及資料中心營運商,若無法及時鎖定長期合約或優化資本結構,很可能在下一輪資金寒冬中被迫退場。未來幾年,AI 競賽不再只是模型與演算法之爭,更是負債結構、融資成本與風險管理能力的全面比拚。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。