我的網誌
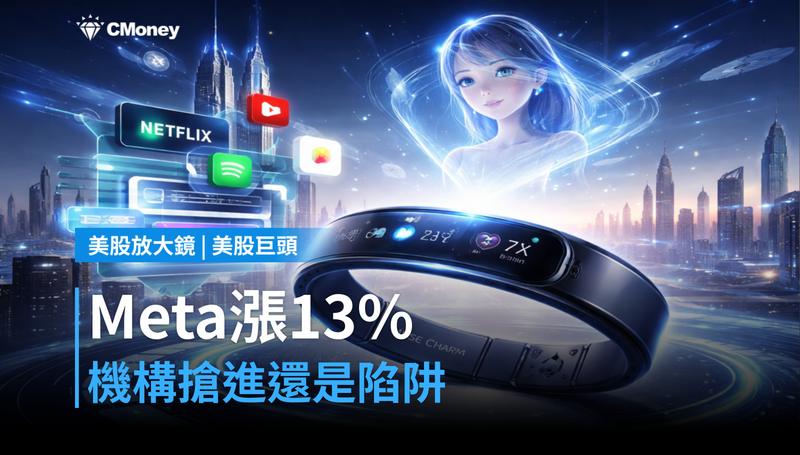
Meta本月推出Muse個人AI助理,隨後又發布Muse Charm穿戴裝置,股價在一週內飆漲近13%。這不是普通產品發表,這是Zuckerberg把AI從廣告工具轉向「管你日常生活」的第一步。問題是:亞馬遜已經封鎖Muse購物功能,這條護城河夠深嗎?
機構資金重新接手散戶,Meta是第一個被點名的標的
本週美股出現一個明確的結構轉變:散戶撤退,機構選股進場。市場策略師Patel直接點名Meta是AI波動期的首選標的。過去散戶在AI題材高點搶進,這次輪到機構在不確定性中主動建倉,代表資金邏輯已經從「押題材」轉向「挑獲利能見度」。Meta 9月25日收盤751.66美元,盤後再跌至747.82美元,即使如此,近一週的漲幅仍是S&P 500同期的三倍以上。
Muse不只是AI功能,是Meta正在搶訂閱經濟的肥肉
Muse的核心能力之一是幫用戶找出並取消多餘的訂閱服務。調查公司Recurly的數據顯示,43%的消費者願意讓AI管理他們的訂閱帳戶。這不是小眾需求:訂閱經濟每年在美國市場規模超過3,000億美元,Meta等於直接插入Netflix、Spotify、各類SaaS的收費環節。Zuckerberg的盤算是讓Muse成為AI生態的「中心點」,AR眼鏡和Muse Charm硬體圍繞它運轉。
好處是,Muse如果成功建立日常黏著度,Meta廣告以外的收入就有了第二條腿。風險是,亞馬遜已以「違反服務條款」為由封鎖Muse的購物入口,後續若Google、Apple跟進設障,Muse的功能版圖將被逐步壓縮。
台積電、緯創、和碩以外,這條供應鏈也要盯
Meta押注AI硬體落地,Muse Charm這類穿戴裝置的量產需求會向台灣供應鏈擴散。台股中組裝代工(和碩、鴻海旗下事業)、小型穿戴裝置ODM廠,以及被動元件、連接器廠商,可以觀察Meta硬體出貨計畫有無進入正式NDA(保密協議)採購階段,法說會上客戶集中度的變化是最直接的訊號。
亞馬遜封鎖只是第一槍,平台戰爭才剛開始
Muse能做的事愈多,踩到的平台地盤就愈多。亞馬遜封鎖購物功能之後,最直接的外溢效應有兩個方向:一是其他電商和串流平台評估是否跟進設置AI代理人的存取限制;二是專門做AI代理人「通道技術」的中介服務商反而因此受益,因為繞開封鎖需要技術解法。這場平台主權之爭的走向,比Muse本身的功能更決定Meta的長期估值。
股價已漲13%卻在財報前回調,市場在測試一件事
Muse發表後Meta單週漲近13%,但盤後股價從751.66美元再跌至747.82美元,顯示部分資金在試探高點。
如果接下來兩週股價能站回750美元上方並縮量整理,代表市場把Muse定價為可持續的商業模式轉型,願意給更高的本益比。如果股價持續滑落至720美元以下,代表市場擔心亞馬遜封鎖效應會擴散,Muse的變現路徑比想像中更窄。
兩個數字決定Muse值不值得這個估值
**第一個看Q4廣告收入以外的「其他收入」佔比**:Meta下一季財報若這個數字突破整體營收的5%,代表Muse已開始產生可量化的非廣告收益,是偏多訊號;若維持在3%以下,Muse仍只是廣告生態的流量工具,估值溢價撐不住。
**第二個看亞馬遜封鎖事件的擴散速度**:若未來30天內有第二個主要平台(Google Shopping、Apple App Store)跟進限制Muse存取,偏空訊號成立,AI代理人的商業閉環比目前股價反映的更難實現。
現在買Meta的人看好Muse跨平台滲透率;現在等的人在看亞馬遜封鎖會不會引發骨牌效應。
延伸閱讀:

版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。