我的網誌
澳洲稀土商 Lynas 砸近十億澳幣併購巴西同業,瞄準中國以外最大離子黏土稀土資源;Micron 在 Q4 法說會直言至 2028 年都看不到供需平衡,HBM 與 DRAM 產能受潔淨室空間與技術遞延限制,顯示關鍵金屬與高階記憶體正共同走入結構性供應緊俏的新年代。
全球關鍵原物料與高階半導體供應鏈,正同時吹起「長期供不應求」的警報。近期稀土龍頭 Lynas Rare Earths(LYSCF/LYSDY)宣布大手筆併購巴西 Meteoric Resources(METOF),而記憶體大廠 Micron Technology(MU)則在最新季度法說會上明確表示,看不到 2028 年前供需達到平衡的時間點,從礦場到晶圓廠,一條貫穿電動車與人工智慧的關鍵材料鏈條,正進入結構性緊俏的新階段。

先看上游稀土資源。Lynas Rare Earths(LYSCF/LYSDY)日前宣布,將以全股票方式收購澳洲同業 Meteoric Resources(METOF),交易價值約 9.68 億澳幣、折合約 6.72 億美元。依協議內容,Meteoric 股東每持有一股 Meteoric,將可換取 0.0207 股 Lynas。這不是單純的規模擴張,而是瞄準被稱為「中國以外世界最大離子黏土稀土礦資源」的巴西 Caldeira 計畫,所在位置為巴西米納斯吉拉斯州。
Lynas 表示,Caldeira 稀土專案預估開發成本將超過 5 億美元。公司強調,全股票結構有助於保留財務彈性,讓 Lynas 在資本支出繁重的情況下,依然有空間推進 Caldeira 與其他成長專案。公司董事長 John Humphrey 指出,巴西是「成熟且支持度高的採礦法域」,稀土儲量為中國以外全球最大,這次跨國布局被視為 Lynas 強化自身在全球稀土供應鏈領導地位的關鍵一步。
從地緣政治角度來看,稀土長年由中國主導供應,歐美與盟國積極尋求「中國以外」的安全來源。Lynas 早已是少數在中國以外具備完整稀土開採與分離能力的企業,此次延伸觸角到巴西,再搭配澳洲本地資產,等於在全球稀土版圖中繪出一條新的戰略縱深。當 Humphrey 提到「滿足客戶對稀土材料日益增長的需求」,背後反映的,就是電動車馬達、風電、電子產品與國防產業,對稀土磁材與金屬的長期拉力。
稀土供應風險並非唯一變數。銅產業同樣面臨政策與環保壓力。First Quantum Minerals(FQVLF)股價最近重挫 16%,來到近兩個月低點,導火線是巴拿馬政府委員會建議「有序關閉」該公司旗艦 Cobre Panama 銅礦。報告指出,巴拿馬應與 First Quantum 評估新的協議架構,一方面終結現有國際仲裁爭議,另一方面讓礦場在未來得以在為「未來關閉」籌資的條件下維持運作,並進行長期環境管理與監測。
該委員會報告並未明確界定重啟或關閉的時間表與法律結構,但提到如此大規模的開放式銅礦場,要真正關閉可能需耗費數十年。J.P. Morgan 分析師解讀官方文件,認為 Cobre Panama 未來可能在「多十年營運架構」下運作,期間伴隨監測與最終關閉。不過,第一量子在 2023 年已因巴拿馬最高法院裁定 20 年營運合約違憲而停產,過去大規模環保抗議也凸顯「熱帶雨林生態」與大型采礦的尖銳衝突。
稀土與銅的供給壓力,最後將反映在全球資本市場與通膨預期之上。黃金市場近期即在多重力量拉扯下震盪走跌。最新數據顯示,現貨金價(XAUUSD:CUR)週三盤中下滑約 0.7%,來到每盎司約 4,153 美元;雖然美國通膨數據偏溫和,理應減少聯準會短期再升息的壓力,但能源價格走高與地緣衝突,讓投資人擔心整體物價壓力仍難快速消退。
美國商務部公布 8 月個人消費支出物價指數(PCE)月增 0.3%,高於 7 月向下修正後的 0.1%;核心 PCE 年增 3.0%,與 7 月修正後持平。利率市場因此調降對聯準會 10 月再升息的機率,由通膨數據公布前約 45%,降至約 39%。然而,先前 Fed 才將基準利率再調高至 3.75% 至 4.00% 區間,整體貨幣政策依舊偏緊,長天期公債殖利率維持高檔,升高持有無息資產(包括黃金)機會成本,也讓金價在 9 月累計跌幅約 6.6%。
能源變數更添複雜度。市場擔心伊朗相關衝突與美伊談判受阻,可能讓原油供給維持吃緊,油價居高不下又會透過運輸與生產成本傳導到更廣泛物價,迫使聯準會在降息前保持觀望。美元在通膨數據後短線走弱,但仍朝向單月走強,美元強勢本身也壓抑包括黃金、白銀(XAGUSD:CUR)、白金(XPTUSD:CUR)、鈀金(XPDUSD:CUR)在內的貴金屬行情。
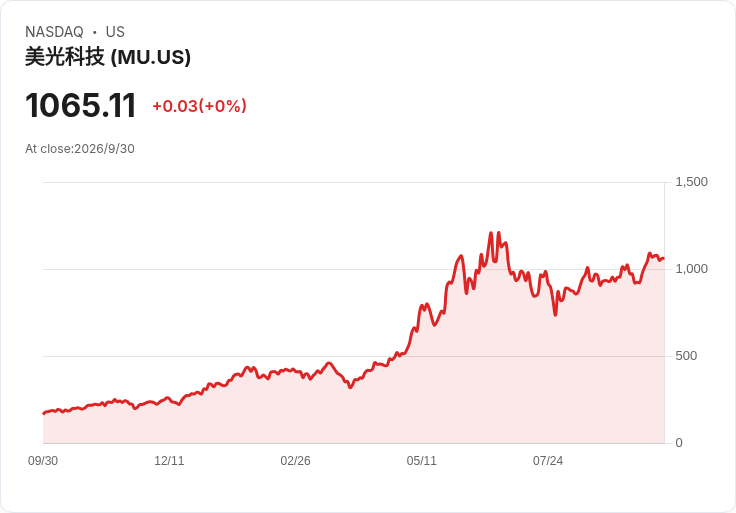
順著供應鏈往下游延伸,進入高度依賴稀土與半導體記憶體的 AI 產業。Micron Technology(MU)在最新 Q4 財報說明會中,幾乎用「長期緊缺」來形容未來數年的記憶體市場。總裁暨營運長 Manish Bhatia 表示,現在看到的需求動能「比過去任何時期都更強」,伺服器出貨量預期將一路成長到 2027 年,「agentic AI」快速擴張,讓 Micron 已有超過 75% 的 2027 會計年度出貨量被客戶鎖定,連分配談判都可以一路談到 2028 年。
在供給端,Bhatia 強調記憶體產能成長面臨結構性限制。「科技節點轉換的報酬在遞減」,意即每次製程升級帶來的位元增幅不如過去,加上高頻寬記憶體(HBM)至 2028 年前成長速度將超越傳統 DRAM,未來更複雜的 HBM 產品需要更高的「trade ratio」,同時受限於潔淨室空間建設與認證時程。他直言:「我們真的看不到供給與需求達到平衡的時間點。」
財務長 Mark Murphy 則從毛利角度切入,預期未來毛利率擴張主要來自價格持續上漲與產品組合優化,但會部分被新產能啟動成本所抵銷。他透露,Micron 在 DRAM 與 NAND 的研發支出預估到 2027 年將較前一次預期增加超過 10 億美元,顯示公司正以實際資本配置押注長期高階記憶體需求。
技術層面上,總裁兼技術與產品長 Scott DeBoer 說,Micron 已與 NVIDIA(NVDA)合作超過一年,共同開發下一世代 HBM4E,也稱為「NV HBM」。他強調透過與 NVIDIA 的共同設計,可望讓這款產品在標準 HBM4E 之上提供「實質價值」。此外,DeBoer 提到公司在 DRAM 製程節點上「至少領先兩個世代」,目前 1-gamma DRAM 技術已占多數出貨位元,未來所有高階 DRAM 節點都將高度依賴極紫外光(EUV)技術,有助維持技術領先並對抗中國競爭者。
在區域暴露度上,Bhatia 表示 Micron 對中國市場的曝險正在下降,預期到 2027 會計年度時,來自中國的營收占比僅為個位數比例。這一方面反映美中科技緊張、出口管制對供應商布局的壓力,另一方面也暗示全球客戶群正更廣泛地分散到其他地區,但供應端仍受制於有限的潔淨室空間與建廠時程。
綜合來看,從 Lynas 收購 Meteoric 強化稀土控制權,到 First Quantum 在政策與環保壓力下陷入不確定命運,再到黃金等貴金屬在利率與能源夾擊中走跌,以及 Micron 指向 2028 年都難以舒緩的高階記憶體供應限制,全球關鍵材料與科技供應鏈呈現一個共同特徵:短期價格雖有波折,但中長期供貨穩定性正在弱化。
這樣的局面對投資人與產業皆是雙刃劍。一方面,供應緊俏通常意味著資源與技術供應商可享受較佳議價能力與利潤空間,Lynas 與 Micron 類似公司因此積極擴充資本支出與研發投資。另一方面,下游電動車、資料中心與 AI 廠商則必須面對原物料與關鍵零組件成本的長期壓力,還要承擔政策與環保風險可能造成的突發供應中斷。
未來幾年,全球能否在「能源轉型、科技升級與環保要求」三角拉扯下,找到一條兼顧資源永續與供應安全的道路,仍是懸而未決的重大課題。稀土礦場的開發進度、銅礦的合約重談、聯準會貨幣政策路徑,以及 AI 伺服器與 HBM 的真實需求曲線,都將是決定這場「長缺貨時代」是否成真的關鍵變數。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。