我的網誌
運動巨頭 NIKE(NKE) 第一季營收112億美元、獲利略降,但為挽救品牌與毛利,正大刀砍掉暢銷鞋款供給、壓縮 Jordan 產品與中國通路,管理層坦言中國表現「會更糟」,營收與 EBIT 壓力恐延續至 2028 年。
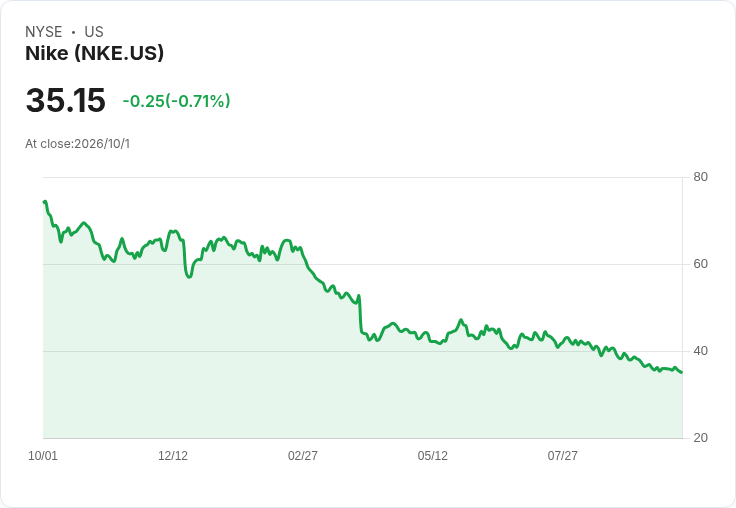
在全球運動潮流由熱轉冷之際,運動品牌龍頭 NIKE(NIKE, Inc., NKE) 正掀起一場關乎「品牌含金量」的自我革命。公司最新財報電話會議中,管理層一方面強調第一季表現「符合預期」、毛利率確實改善,另一方面卻坦言為了健康出清庫存、重建品牌稀缺感,不惜主動砍掉多項暢銷產品與渠道,代價將是未來幾季營收與獲利雙雙承壓,尤其在中國市場,「情況會先變得更糟」。

從數字來看,NIKE 第一季營收達 112 億美元,毛利率上升至 42.8%,較去年同期提升 0.6 個百分點,彰顯公司在成本與折扣控制上頗有斬獲。然而,單季每股盈餘僅 0.48 美元、年減 2%,顯示營收壓力已開始侵蝕獲利動能。CFO David Denton 指出,雖然銷管費(SG&A)同比下降 3%,但隨著一連串結構調整推進,本年度 EBIT(息稅前利潤)將下滑幅度「高於營收」,對短期財報不利。
這場調整的核心,在於 NIKE 認知到過去幾年靠爆款與大貨鋪貨堆出來的成長,已反過來侵蝕品牌稀缺與溢價能力。CEO Elliott Hill 在會中直言,代表生活風格生意的 Nike Sportswear 本季營收「下滑了低雙位數」,部分原因是公司刻意將火紅鞋款 Dunk 的營收削減近 50%,光是這項調整,就對 Sportswear 形成約 2 億美元的逆風。換言之,NIKE 主動關掉了一台還在吐現金的「印鈔機」,只為避免品牌淪為「到處都買得到的普通貨」。
另一個被點名「供給過量」的,是向來被視為高溢價象徵的 Jordan Brand。Hill 坦言,公司過去幾年對經典 Jordan Retro 產品供給「明顯過頭」,稀釋了收藏與炒作價值。未來 NIKE 將刻意降低特定 Jordan Retro 推出的頻率與數量,藉由拉回「買不到、搶不到」的感覺來重建熱度。第一季 Jordan 品牌約占 NIKE 全球營收的 13%,但營收已出現中雙位數百分比下滑,顯示調整陣痛已開始反映在帳面上。
與生活風格線形成對比的,是 NIKE 極力強調的「Performance」專業運動線。Hill 指出,公司推動的 Sport Offense 策略正在發揮效果,Performance 產品本季成長達高個位數百分比,成為 NIKE 自我安慰的亮點。不過,Performance 生意規模目前仍不足以完全抵銷 Sportswear 與 Jordan 的下滑,意味著在品牌重新定調期間,整體營收成長勢必承壓。
真正讓分析師緊張的,是中國業務的劇烈降溫與長期調整。Hill 公開指出,NIKE 正在中國「砍掉不符合市場策略的通路」,包括部分數位與經銷管道,導致第一季大中華區營收大跌 26%。更具殺傷力的是,Denton 在說明未來展望時坦言,現行財測假設中國營收在今年剩餘時間「還會更差」,並預期整體中國市場的清理可能要「跨越多個季節」才能到位,意味著這不只是單一季度的風險,而是中期結構性壓力。
在整體展望上,Denton 首次以「整年視角」釋出 2027 財年的完整指引。他預期,2027 年度公司營收將以「高個位數百分比」下滑,而 EBIT 的降幅更會大於營收;2027 年調整後每股盈餘將落在 1.15 至 1.35 美元區間,且這還不包含公司 Pace 成本節省計畫約 0.15 美元的影響。這項 Pace 計畫目標在於於未來數年節省約 25 億美元成本,執行成本則約 10 億美元,但主要節省效果要到 2029、2030 年才會大幅顯現,顯示 NIKE 已將這場改革視為一場長跑。
在與分析師的問答中,市場關切的核心聚焦在三點:中國市場會壞到什麼程度、營收壓力會持續多久、以及在品牌「先瘦身」的同時能否維持股東回報。Denton 強調,股利仍是公司高度優先事項,第一季已透過股利回饋股東約 6.1 億美元,公司期末持有現金及短期投資 84 億美元,淨槓桿約 2 倍。這番說法顯示,儘管營收、獲利將面臨數年考驗,NIKE 仍希望對股東釋出穩定訊號。
值得對照的是,在美股收益型商品中,仍有不少標的以高配息吸引資金。例如 Compass Diversified Holdings(Compass Diversified Holdings, CODI) 旗下非累積優先股 CODI.PR.A,最新宣告季配股利每股 0.4532 美元,遠期殖利率約 9.72%;Eaton Vance California Municipal Income Trust(CEV) 亦宣布每股 0.05 美元月配息,遠期殖利率約 5.84%。在 NIKE 這類成長股進入調整期之際,高股息證券的相對吸引力自然水漲船高,也加深了市場對 NIKE 必須「用時間換成長品質」的耐心考驗。
綜合來看,NIKE 此次傳遞的訊號相當明確:短期願意犧牲營收與 EPS,換取品牌與渠道體質的深度重整。Performance 生意仍有成長,但尚無法完全撐起大局;Sportswear 與 Jordan 必須先從「賣太多」退回「賣得剛好」;中國則得熬過幾季甚至幾年的洗牌。對投資人而言,下一步關鍵在於觀察 NIKE 能否如管理層所言,透過供給收縮帶動毛利與單價持續改善,並在 2029、2030 年 Pace 計畫節省全面開花前,守住股利與品牌雙重防線。這場「先痛後快」的品牌自救戰,現在才剛開始。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。