

 我的網誌
台股震盪逾900點,上銀卻逆勢攻上漲停!人形機器人從「會表演」走向「能上工」,真正的商機開始出現了嗎?
10月27日台股開高走低,終場僅小漲54.8點,機器人與精密傳動族群卻逆勢走強!上銀(2049)強攻328.5元漲停,大銀微系統(4576)大漲7.62%,背後不只是機器人題材再度升溫,更因上銀正式確認,供應美系人形機器人大廠的下肢零組件已開始分批出貨。
然而,機器人開始接單,就代表整條供應鏈都能同步獲利嗎? 上銀9月營收創近50個月新高,廣宇(2328)也積極布局軸向磁通電機,但兩家公司的實際營運進度與籌碼表現並不相同。
本文從人形機器人量產、關鍵傳動零組件與產業訂單出發,解析上銀、廣宇的基本面與籌碼變化,並整理5檔機器人概念股觀察清單,帶你分辨哪些商機已開始兌現,哪些仍需等待營收與獲利驗證。
>立即下載 → https://www.cmoney.tw/r/2/juatu8
追蹤籌K新社群,重點文章不錯過!
一、指數高檔回落,機器人傳動股卻逆勢點火
台股 10 月初曾衝上 49,700 點(10/5 收 49,712 點),之後一路回檔整理。10/27盤中上下震盪逾 900 點,終場小漲 54.8 點,收在 46,096 點,勉強守住 46,000 點關卡;從 10 月初高點算起,指數已回落逾 3,600 點。
大盤這麼晃,機器人傳動族群卻出現「不跌反漲」的亮點:上銀(2049)逆勢鎖上漲停 328.5 元,大銀微系統(4576)收 219 元、大漲 7.62%,盤中一度亮燈漲停;東台(4526)同樣漲停,盟立、全球傳動、直得等也跟著走高。
在這種「指數很晃、族群很穩」的盤勢下,最值得關注的不是「誰漲最多」,而是「誰手上有實單、誰已經開始出貨」。機器人,正好走到從「說故事」變成「數訂單」的轉折點。
二、轉型商機:機器人開始有實單、有出貨
過去幾年,人形機器人給市場的印象多半是展場上的表演。但這兩週,訊號明顯變了:
過去提到機器人概念股,市場想到的多半是舞台上的後空翻與題材炒作。但這兩週的消息有一個共同點:從「會表演」走向「有訂單、有出貨、有營收」
整理近期最關鍵的五大利多與三大願景:
三、機器人概念股五大利多
利多一:上銀人形機器人零組件開始出貨美系大廠。
上銀(2049)董事長卓文恒 10/26 在日本工具機展透露,應用於人形機器人下肢的小型滾珠螺桿與線性滑軌,已開始分批出貨給美系大廠(客戶名稱受保密協定未公開),訂單有逐步增溫趨勢,日本人形機器人供應鏈也已主動接洽。上銀(2049)預估今年機器人營收占比將超過 12%,明年比重還會再增加。
利多二:JIMTOF 2026 帶動傳動與自動化元件訂單。
全球三大工具機展之一的 JIMTOF 於 10/26 至 10/31 登場,共有 94 家台灣業者參展。上銀(2049)表示研磨級滾珠螺桿交期已拉長到 6.5 個月,晶圓機器人與半導體設備零組件的訂單能見度看到 2027 年中。台灣 9 月機械出口值 34.37 億美元,連續 20 個月正成長。
利多三:營收與訂單雙雙創高。
上銀(2049) 9 月營收 27.20 億元、年增 30.14%,創近 50 個月新高;大銀微系統 9 月營收 4.27 億元、年增 74.70%,連續兩個月刷新單月歷史新高。兩家公司訂單能見度都已看到明年第二季。
利多四:記憶體需求角度——機器人是新的「吃記憶體大戶」。
美光 9/30 財報會議指出,每台人形機器人約需 200GB 以上 DRAM 與數 TB 的 NAND,並預期 2027 至 2028 年記憶體供需會比 2026 年更緊。10/2 馬斯克進一步宣布,為了讓 Optimus 順利量產,特斯拉 AI5 晶片記憶體砍到 72GB、AI6 砍到 144GB,他認為對效能影響很小,關鍵是先確保產量。連記憶體都要「為機器人量產讓路」,可見量產排程是認真的。
利多五:宇樹科技掛牌,點燃機器人供應鏈的想像空間。
中國「人形機器人第一股」宇樹 8/19 在科創板上市,首日大漲約 4.6 倍,盤中最高 1,100 元人民幣;IPO 零售認購倍數接近 8,000 倍。它 2025 年營收約 16.99 億元人民幣、年增 332.64%,是少數已量產且獲利的業者,也讓市場重新替整條機器人供應鏈估價。
四、機器人概念股三大願景
願景一:特斯拉 Optimus 的量產時間表。
業界指出,特斯拉預計 2026 年底前生產 1 萬至 2 萬台 Optimus,先在自家工廠實戰訓練,目標 2027 年底前開始對企業客戶出貨。
願景二:台灣政策資源到位。
國研院國家智慧機器人研究中心今年 4 月揭牌,預計 2026 至 2029 年投入 200 億元,目標把智慧機器人國內產值 5 年內由 40 億元擴大到 500 億元。
願景三:市場規模逐年放大。
摩根士丹利預估,2030 年人形機器人年出貨量落在 25 萬至 120 萬台之間,長期到 2050 年前後可望達到每年約 9.3 億台。
這些都是「願景」與「預估」,不是已經確定的業績;但對供應鏈而言,單機要用到的滾珠螺桿、導軌、減速機、馬達與記憶體,每一項都是實打實的零組件訂單。
五、產業賽道的關鍵位置:沒有「關節」,再聰明的大腦也走不動
想像一台人形機器人走進工廠上班:它的大腦(AI 晶片與記憶體)負責判斷「該搬哪個箱子」,眼睛(鏡頭與感測器)負責看清楚位置,但真正把箱子扛起來的,是全身幾十個關節。每個關節裡都有馬達、減速機、滾珠螺桿與導軌,要在反覆彎曲、承重之下精準、安靜、耐用地動作,一旦傳動不夠準、壽命不夠長,再強的 AI 也只是一台站不穩的展示品。
這也是為什麼關節模組在成本結構裡分量很重:產業人士引述數據,關節模組約占特斯拉 Optimus 成本的 15% 至 20%,在宇樹這類偏重機械硬體的機型上,占比甚至達 40% 至 50%。台灣長年累積的精密機械與傳動元件實力,正好卡在這個位置。用白話來說,機器人供應鏈可以分成三層:
零組件層(筋骨): 滾珠螺桿、線性滑軌、減速機。技術門檻在於精度與壽命,也是目前最先看到出貨的環節。代表:上銀(2049)、直得(1597)、全球傳動(4540)。
模組層(關節與神經): 關節模組、直驅與中空馬達、奈米級定位平台、驅控系統。把零件整合成「可直接裝上機器」的模組,附加價值更高。代表:大銀微系統(4576)、盟立(2464)。
系統層(整機與應用): 晶圓移載機器人、物流機器人等整合方案,是把關鍵技術變成完整設備的一塊。上銀(2049)已切入晶圓機器人,並與美國新創合作開發具 AI 視覺的雙臂八軸物流機器人,預計 11 月重新送樣測試,最快 2027 年小批量生產。
台廠在這條供應鏈裡不是旁觀者,而是從傳動元件、模組到系統都有布局的角色;更有利的是,同一批精密傳動技術,同時服務半導體設備、AI 伺服器與機器人,所以即使人形機器人量產節奏稍慢,訂單也不會只押注單一應用。
四、為什麼是「現在」?三個時間點正在同步收斂
第一,美系大廠的量產節奏落地,零組件開始「出貨」。
過去市場最大的疑慮,是機器人始終停在樣機與展示。現在 Optimus 進入早期量產,台廠也證實小型滾珠螺桿與線性滑軌開始分批出貨,代表供應鏈從「送樣驗證」邁向「真實拉貨」。
第二,台廠的訂單與交期正在此刻定調。
上銀(2049)線性滑軌的交期已拉長到 5~6 個月,一般規格也有 4~5 個月,部分長單甚至看到 2027 年下半年,公司全面加班趕工;大銀微系統第三季營收年增逾 77%,單月營收連兩個月改寫歷史新高;廣宇(2328)則表示 10 月 AI 伺服器出貨將進一步放量,軸向電機(AFM)與 AI 關鍵零組件產線第四季起陸續到位。訂單能見度往明年延伸,是廠商敢擴產、敢談機器人的底氣。
第三,股價位階提供了觀察的切入點。
大盤自 10 月初回落逾 3,600 點,部分族群也跟著修正;但機器人傳動股在今天出現逆勢強攻,上銀(2049)雖然收復月線,仍低於 5 月曾攻上的 351 元漲停價位。現階段不是追在單日急漲的最高點,而是觀察資金是否持續回流、營收能否接棒驗證。
這三個時間點——量產節奏、訂單定調、股價位階——同步出現,是機器人傳動族群近期值得重新聚焦的主要原因。
五、精選強勢清單
綜合近期營收動能、技術卡位與出貨進度,整理以下幾檔在機器人供應鏈中位置較關鍵的公司,提供作為研究參考名單:
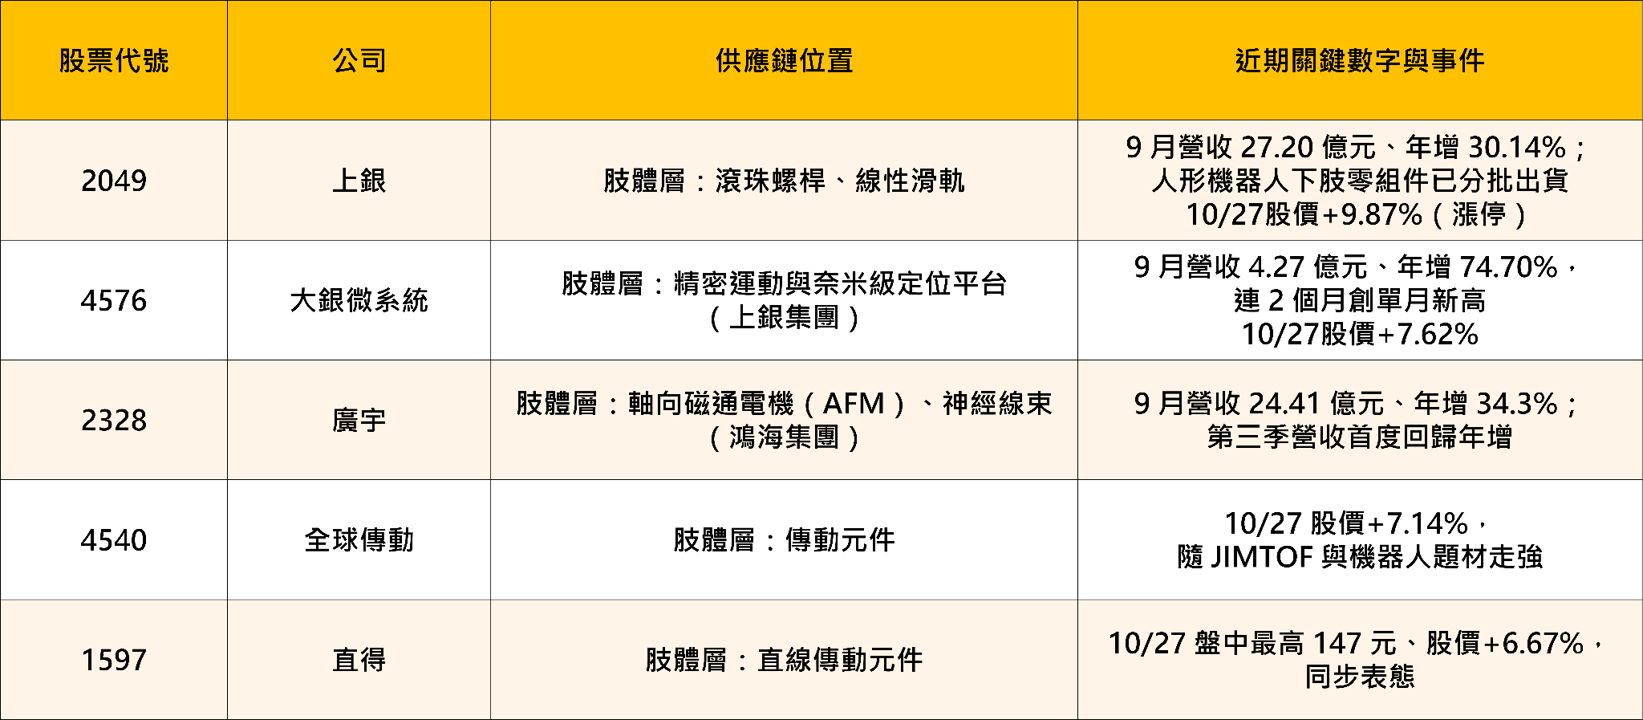
這份清單由「關節零件」往「電機模組」排列:上銀(2049)、大銀(4576)同屬一個集團,一邊供應螺桿與滑軌,一邊提供奈米級定位與運動控制;廣宇(2328)則是從線束走向核心電機,代表鴻海(2317)集團機器人布局的零組件端;全球傳動(4540)與直得(1597)屬於傳動族群的延伸觀察。
深度解析一:上銀(2049)——人形機器人下肢零件開始出貨的傳動龍頭
基本面定位
上銀(2049)是全球線性滑軌與滾珠螺桿的主要供應商,過去的景氣跟著工具機與自動化起伏,如今多了「機器人」這個新引擎。
營收數字已經先反映了需求:上銀(2049) 9 月營收 27.20 億元,年增 30.14%,創 2022 年 8 月以來單月新高;第三季營收 81.09 億元、年增 35.27%;前三季累計 219.97 億元、年增 23.86%。訂單方面,線性滑軌的交期達 5~6 個月、一般規格 4~5 個月,工具機旋轉工作台約 3 個月,部分長單看到 2027 年下半年。
機器人是這一波最大的想像空間。董事長卓文恒 10/26 在 JIMTOF 證實,小型滾珠螺桿與線性滑軌已開始供貨美系人形機器人大廠、並採分批出貨;因受保密協定限制,客戶名稱與細節未公開,僅表示數量「相當不少」。公司預估今年機器人相關營收占比將超過 12%。受此消息激勵,上銀(2049) 10/27 以漲停價 328.5 元作收(上漲 29.5 元),成交 5,851 張,一舉收復月線。
以《籌碼K線》觀察
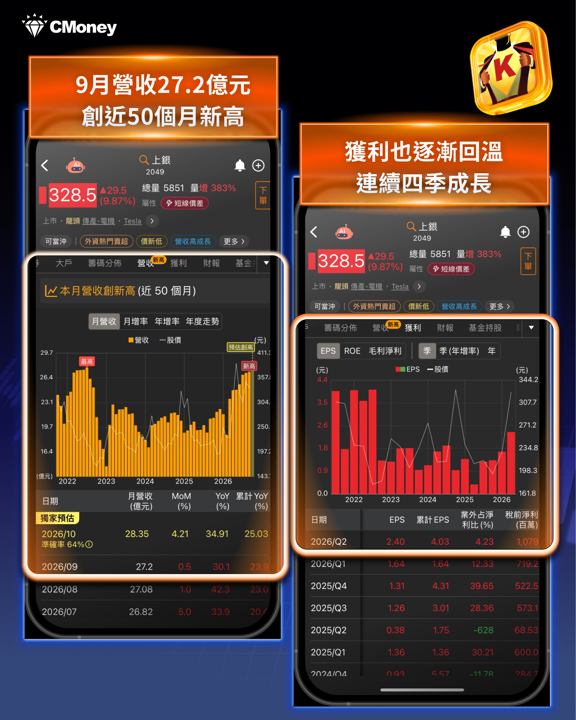
指標1、營收、獲利:多項基本面指標
透過「營收、獲利」功能,可同時檢視月營收、營收年增率、EPS、毛利率等多項基本面指標,掌握企業營運表現與獲利能力,進一步評估個股的基本面是否持續改善
上銀(2049)九月營收達 27.2 億元,創近 50 個月以來新高
2026年 Q2 獲利 EPS 達2.4元,連續四季成長
上銀(2049)九月營收達 27.2 億元,創近 50 個月以來新高;獲利方面,2026年 Q2 獲利 EPS 達2.4元,連續四季成長,基本面成長動能持續升溫。
指標2、K線:日分價量表、技術指標
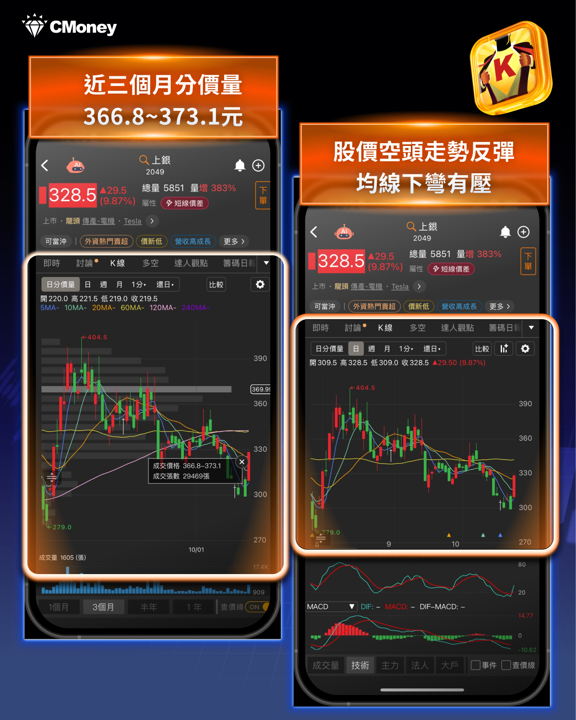
透過「日分價量表」功能,可清楚檢視各價格區間的成交量分布,快速辨識關鍵支撐與壓力位置,並搭配籌碼變化判讀資金進出,強化進出場時機的判斷精準度。
上銀(2049)股價仍在空頭走勢,近期出現反彈,不過均線仍下彎有壓
近三個月分價量表,落在 366.8~373.1 元
目前股價落在 328.5 元,股價仍在分價量表之下,代表此區間為重要壓力區。
後續整體股價要轉多頭,需要先消化上方壓力區才是。
上銀(2049)股價仍在空頭走勢,近期出現反彈,不過均線仍下彎有壓。從近三個月分價量表來看,上方壓力區 366.8~373.1 元,目前股價來到 328.5 元,股價仍在分價量表之下,後續整體股價要轉多頭,需要先消化上方壓力區才是。
指標3、法人與大戶買超動向
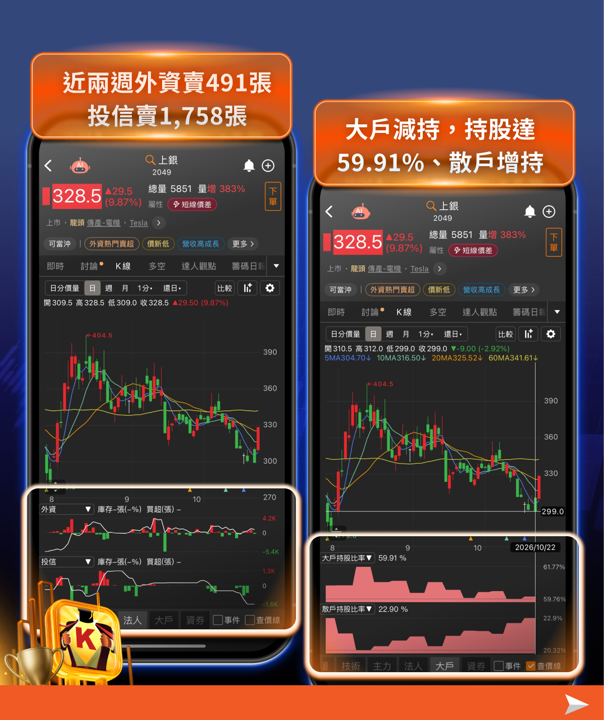
透過「K線」功能,可同時檢視下方多種籌碼指標(如法人買賣超、大戶持股、主力成本等),用來交叉驗證個股的多空趨勢與資金流向,提升判斷精準度。
上銀(2049)法人目前仍偏向賣超居多
近兩周盤勢回檔段,外資賣超 491 張、投信賣超1,758 張
大戶持股比率減少,整體持股達 59.912%,散戶持股增加。
上銀(2049)法人目前仍偏向賣超居多,近兩周盤勢回檔段,外資賣超 491 張、投信賣超1,758 張。另外,大戶持股比率減少,整體持股達 59.912%,散戶持股增加。顯示上銀(2049)近期籌碼面仍偏弱,即使股價因機器人題材反彈,仍需觀察法人是否由賣轉買、大戶是否重新增加持股,才能進一步確認行情是否具備延續性。
上銀(2049)小結
上銀(2049)是觀察「機器人從訂單走向出貨」的第一指標股,營收與交期已經在數字上先行驗證。後續可持續追蹤:10 月營收能否延續高檔、機器人相關營收占比是否如預期突破 12%、美系大廠的出貨量能,以及產能擴張進度。若籌碼面的法人與主力買盤能夠開始回流進駐,將有助於市場進一步確認機器人需求的延續性。
深度解析二:廣宇(2328)——鴻海集團的機器人「電機+神經」轉型股
基本面定位
廣宇(2328)原本是線束與連接器的老牌廠,今年起正式啟動人形機器人策略轉型。核心是 1 月與鴻海合資約 3,220 萬歐元,取得比利時 Magnax 52% 股權。Magnax 的軸向磁通電機呈「薄餅狀」,很適合塞進人形機器人狹小的關節空間;相較傳統電機,同體積下功率密度高出 2~3 倍,寬廣轉速區間的效率仍可維持 95% 以上,等於能讓機器人更輕、更省電。
廣宇(2328)的目標相當大:2030 年取得全球人形機器人 5% 以上市占、供應機器人成本結構中 25~50% 的零組件,屆時機器人與相關新業務將貢獻五成以上營收與獲利;鴻海集團遍布全球的關燈工廠,則是天然的「出海口」。
不過要特別留意「故事在前、數字在後」:廣宇(2328)管理層自己也說,Magnax 要到 2027 年才會有較明顯的營收貢獻,目前營收動能主要來自 AI 伺服器與既有客戶拉貨。數字上,廣宇(2328) 9 月營收 24.41 億元、年增 34.3%;第三季營收 66.56 億元,為連續四季年減後首度回歸年增,且已連續三個月呈現雙位數年增
以《籌碼K線》觀察
指標1、營收、獲利:多項基本面指標
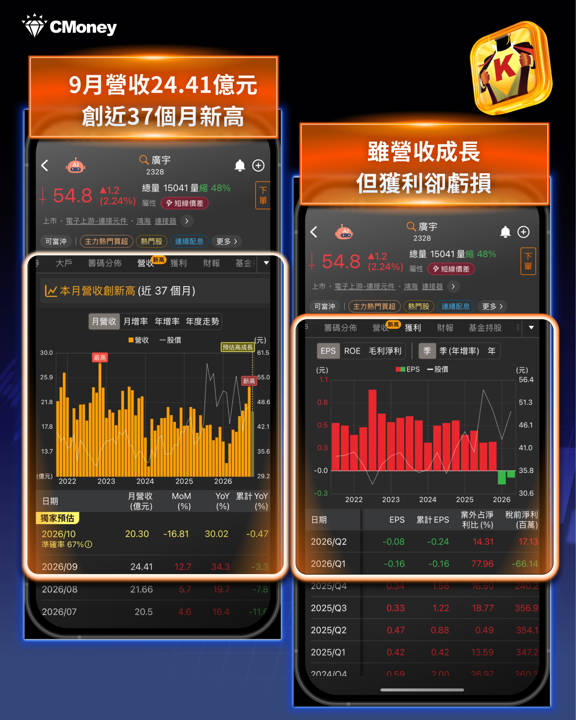
透過「營收、獲利」功能,可同時檢視月營收、營收年增率、EPS、毛利率等多項基本面指標,掌握企業營運表現與獲利能力,進一步評估個股的基本面是否持續改善
廣宇(2328)九月營收達 24.41 億元,創近 37 個月新高
但要留意,獲利方面卻出現虧損,當然Q1Q2短線利空恐已消化完,但就要關注Q3的獲利數字,是否有望轉虧為盈。
廣宇(2328)九月營收達 24.41 億元,創近 37 個月新高;獲利方面卻出現虧損,當然Q1、Q2短線利空恐已消化完,但就要關注Q3的獲利數字,是否有望轉虧為盈
指標2、K線:日分價量表、技術指標
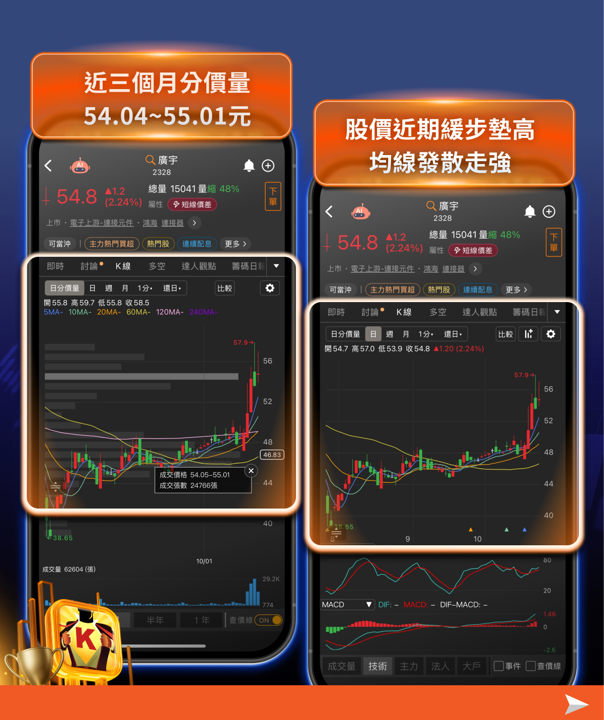
透過「日分價量表」功能,可清楚檢視各價格區間的成交量分布,快速辨識關鍵支撐與壓力位置,並搭配籌碼變化判讀資金進出,強化進出場時機的判斷精準度。
廣宇(2328)股價近期竟出量開始緩步墊高,均線發散走強
近三個月分價量表,落在 54.04~55.01 元
目前股價落在 54.8 元,股價剛好在分價量表之間,代表此區間為重要支撐壓力區。
後續帶量突破 55.01 元,延續走強趨勢;若跌破 54.04 元,則支撐失守恐會回檔
廣宇(2328)股價近期竟出量開始緩步墊高,均線發散走強。從近三個月分價量表來看,最大量區間為 54.04~55.01元,此區間為關鍵的支撐壓力區。可觀察廣宇(2328)後續帶量突破 55.01 元,延續走強趨勢;若跌破 54.04 元,則支撐失守恐會回檔。
指標3、法人與大戶買超動向
透過「K線」功能,可同時檢視下方多種籌碼指標(如法人買賣超、大戶持股、主力成本等),用來交叉驗證個股的多空趨勢與資金流向,提升判斷精準度。
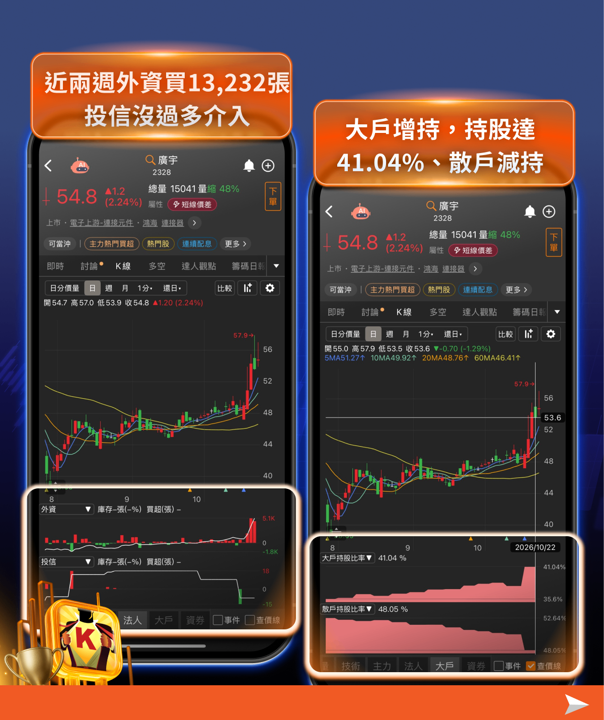
廣宇(2328)外資近期積極買超
近 20 日外資買超 13,232 張、投信沒過多介入
大戶持股比率增加,整體持股達 41.04%,散戶持股減少。
廣宇(2328)外資近期積極買超,近 20 日外資買超 13,232 張、投信沒過多介入。另外,大戶持股比率增加,整體持股達 41.04%,散戶持股減少。顯示廣宇(2328)近期籌碼逐漸往大戶集,有利於股價延續目前的緩步墊高走勢,後續可觀察外資買盤是否延續,以及股價能否帶量突破上方壓力區。
廣宇(2328)小結
廣宇(2328)的價值在於從線束跨入核心電機,是機器人供應鏈「從零組件走向模組平台」的轉型代表,且有鴻海(2317)集團當後盾。短線上,營收已隨 AI 伺服器回升,但機器人貢獻仍屬中長期選擇權。後續可追蹤月營收能否延續年增、AFM 新廠與認證進度、減速機等關鍵零組件的併購或合作是否落地,以及第四季營運是否如公司所言轉強。
六、結論
機器人之所以從「題材股」走向這一輪實體 AI 行情的焦點,關鍵在於同時具備兩大特徵
「量產節奏明確」——特斯拉 Optimus 已進入早期量產、目標 2027 年底週產 2 萬台
「實單開始落地」——台廠的人形機器人零組件已經分批出貨、訂單交期拉長到半年以上。
值得留意的是,大盤自 10 月初回落逾 3,600 點,機器人傳動股卻在 10/27 日逆勢強攻,加上營收與訂單能見度同步轉強,目前比較像是「基本面逐步兌現、題材與資金重新聚焦」的階段。
也正因如此,提出這個產業,並不是要追認一個已經被資金證實的答案,而是先把「量產節奏、訂單定調、股價位階」這三個時間點的意義說清楚。
不過也要提醒:
第一,馬斯克自己都坦言量產爬坡會很坎坷,外部客戶交付要等到明年底,時程若有變動,股價容易大幅震盪
第二,機器人目前占傳動廠營收比重仍有限(上銀約 12%),主要營收仍來自半導體、AI 與自動化
第三,單日漲停不等於趨勢確立,題材面的消息波動,往往讓高價、高波動個股短線出現修正。產業長線方向明確,不代表個股短線不會回檔。
建議想進一步掌握這個族群後續發展的投資人,可以打開《籌碼K線 APP》,每日即時觀察機器人相關個股的主力進出與法人買賣超動向,只要主力與法人尚未明顯轉為賣方,仍可偏多觀察,同時務必設好自己的風險界線。
追蹤籌K新社群,重點文章不錯過!
新IG《點我追蹤》、新Threads《點我追蹤》
免責宣言:
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險。