

 我的網誌

分析師質疑TRITON?CM設計並下修目標價,阿爾尼藥股價承受壓力。
伯恩斯坦資本(分析師Jeffrey Walch)於週五將Alnylam Pharmaceuticals(阿爾尼藥,NASDAQ: ALNY)評等由Outperform下修為Market Perform,主要理由是對該公司下一代RNAi藥物nucresiran所屬的TRITON?CM第III期試驗設計存疑。該評等下修並伴隨目標價自376美元大幅調降至199美元,成為市場賣壓的一部分;阿爾尼藥在週四於公佈第3季財報並重申2026年營收預估低於FactSet共識後,股價曾單日重挫超過25%。

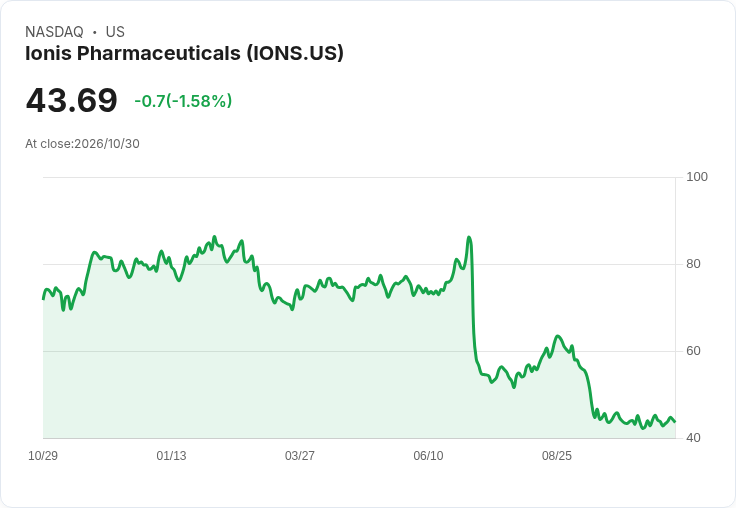
背景與事實: - TRITON?CM是評估nucresiran治療ATTR?CM(一種罕見的心臟澱粉沉積疾病)的關鍵第III期研究。伯恩斯坦認為該試驗在設計或事件定義上存在風險,可能降低成功機率。 - Walch將TRITON?CM的成功機率評估下調至約33%至71%(視情境而定),並因此下修nucresiran的銷售預估與公司現金流折現模型(DCF)終值成長率。 - 近期同領域對手出現挫折──AstraZeneca與Ionis合作的Wainua在晚期試驗遭遇逆風,成為伯恩斯坦調整估值與風險評估的參考依據。 - 公司面向市場的其他資料:阿爾尼藥仍預估2026年TTR相關產品銷售介於42億至45億美元,並已將TRITON?CM擴大至約2,250名受試者,但仍維持約2030年的上市時程。儘管部分產品(如Amvuttra、Onpattro)在美國市場成長放緩,公司第3季整體財報仍有亮點,但市場對未來成長性疑慮加劇。
分析與評論: 伯恩斯坦的下修反映分析師對於臨床試驗設計細節對最終可行性與監管接受度的高度敏感性:試驗的入選標準、終點定義、事件數量與統計檢定方式都直接影響發表結果的解讀與批准機率。加上同業Wainua的晚期失利,投資人與分析師傾向以更保守的機率與估值來反映風險。Walch大幅調降目標價,進一步放大了短期賣壓。
但替代觀點也值得注意:阿爾尼藥選擇不採納伯恩斯坦提出的試驗修正建議且擴大受試者規模,顯示公司可能基於監管溝通、歷時成本或與既有資料一致性的考量,寧可維持原有設計來保持可比性與批准路徑。公司仍維持2030年上市時程與數十億美元的銷售預估,顯示管理層對nucresiran長期商業潛力抱持信心。短期股價波動或許過度反應於分析師評等調整,而非試驗本身的終局結果。
結論與展望(投資人應關注的里程碑): 未來數季內的關鍵觀察點包括TRITON?CM的招募進度、是否有中期分析或事件驅動終點達成情況、公司與監管機構的溝通紀要,以及同領域競爭者的試驗結果。投資人與市場分析師應謹慎評估:伯恩斯坦下修反映的風險不可忽視,但阿爾尼藥維持試驗規模擴大與2030上市時程也代表公司對方案的信心。建議投資人關注即將公佈的里程碑、公司對試驗設計的進一步說明與任何可能的協議或修正,以作為再評估風險與價值的依據。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。