我的網誌

11月2日盤後公佈Q3,市場聚焦EPS、營收下滑與現金流能否支撐減債與離岸復甦。
Transocean(RIG)將於美東時間11月2日(週一)美股收盤後公佈2026年第三季度財報,市場對本季獲利與營運動能的檢驗進入關鍵時刻。共識每股盈餘(EPS)估值僅為0.02美元,同比下降66.7%;共識營收估為9.4229億美元,同比下降8.5%。

背景與事實: - 過去兩年內,Transocean 在每季財報中對EPS預期的表現有50%機率超出市場預估,營收則有75%機率優於預期,顯示公司營收面相對較穩定但獲利波動大。 - 最近三個月分析師對本季估值的修正呈混合:EPS估值出現3次上調、4次下調;營收估值則有6次上調、1次下調,反映對營收基本面有部分看法向上,但獲利預期仍具不確定性。 - 近期企業活動方面,Transocean 取得兩座美國墨西哥灣深水鑽機約5.5億美元的合約,有助維持未來營收來源;同時傳出巴西反壟斷當局已核准 Valaris 出售案,若交易完成將改變產業集中度與資產組合,對公司資本結構與競爭態勢帶來影響。
分析與解讀: 本季數字若如預期疲弱,市場主要擔憂不在於短期營收下滑,而是公司是否能轉化營收為足夠自由現金流以持續減債與改善資產負債表。多位分析師先前強調:在離岸鑽探景氣迴圈仍在回升初期時,真正影響股價與信用評級的是現金流生成能力與槓桿下降速度,而非單純的營收成長。 營收估值近月多為上修(6次上調),這代表訂單面或市況被部分看好;但EPS估值的下修壓力與歷史超預期率僅五成,顯示成本、折舊或日益複雜的合同條款,仍可能壓縮獲利率。
可能情境與市場反應: - 若Transocean 公佈優於預期的EPS與較穩定的現金流,股價有望在盤後獲得正面反應,市場也會視之為公司減債程序可行的訊號。 - 若EPS與自由現金流不如預期,即使營收接近預估,投資人恐將重新評估企業資本支出與債務重組時程,短期內賣壓可能加重。 - 與此同時,Valaris 賣案的反壟斷批准若促成產業合併,將改變競爭結構與未來合同談判力道,可能帶來長期市佔與議價能力的提升,但也伴隨一時的整合成本與監管不確定性。
反駁替代觀點: 部分評論認為純粹看營收下滑便判定公司基本面惡化;但事實上,對資本密集型的離岸鑽探業來說,單季營收並非唯一定勝負手,關鍵在於合同結構的長期可見度、合約執行率、以及是否能轉換為穩定自由現金流。企業近來獲得的大型合約與產業併購變動,為公司提供了改善營運與資產組合的機會,因此不能僅以營收同比下滑作為全面否定的理由。
結論與展望(行動指引): 投資人與市場應於公司盤後財報與電話會議中重點關注:管理層對未來合約回簽率的看法、自由現金流與資本支出預期、債務減少計畫與時間表,以及併購進展(如Valaris案)的財務影響。短期內,盈餘驚喜將主導股價波動;中長期則取決於現金流改善與槓桿下降能否持續。建議關注財報公佈後的現金流數字與管理層前瞻指引,作為調整投資或風控策略的依據。
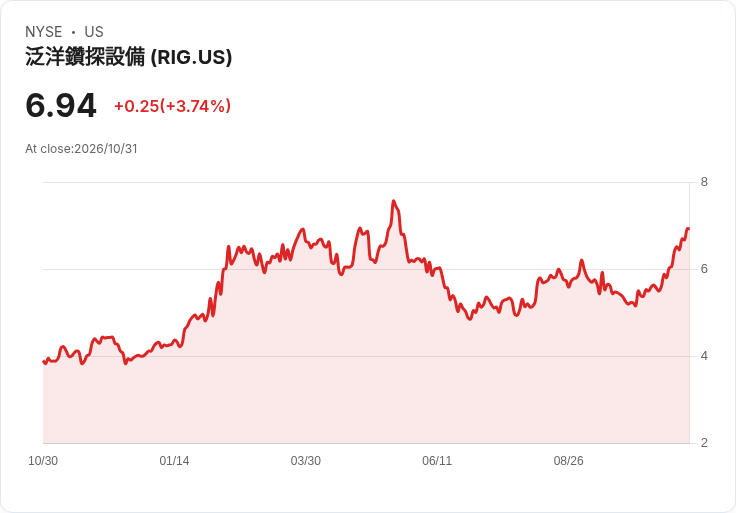
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。