我的網誌

CRC聚焦加州資本支出與中游掌控,2027年擬投$450–475M並力拚Q1重啟San Pablo Bay。
加州資源公司(California Resources Corporation,CRC)在2026年第三季財報電話會議中,明確將公司重心鎖定加州:管理層宣佈以掌控中游(含剛完成的Crimson)與出售非核心資產(Uinta)作為資金來源,並規劃2027年以6鑽機維護計畫為核心、擬投入約$450至$475百萬的鑽井與修井資本,同時目標在2027年第一季重啟San Pablo Bay管線以改善銷售點與油價實現率。

要點與背景 - 營運與資金概況:CRC第三季淨產量平均約152,000桶油當量/日(油佔80%),調整後EBITDAX為$341M。公司當季回饋股東$66M($36M現金股息、$30M庫藏股),淨槓桿約1倍,流動性約$1.3B。 - 2026與2027展望:以$102/桶Brent估算,管理層預期2027年淨產量約151,000桶油當量/日、調整後EBITDAX約$316M;全年在$92 Brent下,2026年度目標EBITDAX約$1.34B,平均產量約152,000桶油當量/日。2027年的6鑽機維護計畫資本範圍定為$450M–$475M,管理層強調「由進場到離場總產量大致持平,但產量將偏向下半年表現」。
核心策略與執行細節 - 中游與市場存取:公司已完成收購Crimson,管理層表示首要任務為在2027年Q1重啟San Pablo Bay管線,並強調不需額外許可或資本,重啟將有助於改善油價實現率(管理層預期會朝接近中位90%出頭的Brent實現率回升)。執行面並指出短期受制於運輸限制導致本季油價僅達Brent約91.3%(未計避險),並預期第四季約92%。 - 電力與碳捕捉策略:與Bloom Energy簽署MOU,評估燃料電池與碳捕捉應用,管理層將機會定位為「1吉瓦以上」的清潔穩定電力方案,並預期由第三方或投資者開發與持有,初步專案如Golden Valley擬先建275MW、許可時程12–18個月。 - 資金運用與資產處置:出售Uinta基價約$90M,淨入帳預估約$100M,管理層表示資金優先用於加州高報酬投資與股東回報(包括尚有約$570M庫藏股授權可用)。
財務敏感度與營運改善 - 每一個百分點的油價實現率提升,約相當於每年$40M的EBITDA彈性;同時公司指出藉由在Elk Hills液化設施處理來自Belridge的額外氣體,已提升約1,000桶/日的NGL淨產量,增加邊際收益。 - 管理層計畫於2027–2028年展開全公司範圍的有機成本降本檢視,並承諾於下次財報會議提出更明確的成本節省目標;先期估算營運成本透過措施可削減約$10M,並指出南加州邊界天然氣價格季增翻倍是近期成本壓力來源之一。
風險、質疑與管理層回應 - 運輸與價格風險:分析師質疑運輸限制與短期合約重議對實現率的持續影響;CRC回應以中游掌控(Crimson)與管線重啟為主策略,並預期商業與物流行動將促使實現率在第四季改善至約92%;同時以每百分點約$40M敏感度提醒投資人價格風險可迅速反映在營運現金流。 - 法律與許可不確定性:管理層在多起案件(如WST與CTV I)上採較為強硬的法律立場,並指出若有不利裁決會上訴,公司目前認為相關裁決不會對財務造成「重大衝擊」,不過仍是潛在不確定專案。對於Huntington Beach專案,管理層預期聽證會在12月、城市議會投票在1月,並估計整體審查程式至2028年。 - 電力與碳捕捉商業化疑慮:對於Bloom MOU與1+ GW機會,管理層明確表示優先以第三方投資與開發者來承擔資本與營運,CRC扮演資源提供與協作角色,降低公司直接資本暴露;分析師對該模式抱持謹慎但略具機會性的看法。
總結與未來展望(行動呼籲) CRC已從「宣示」走向「量化執行」:以Crimson作為中游控制樞紐、出售Uinta回補資金、並把有限資本聚焦加州高報酬專案,2027年以$450–$475M的6鑽機維護計畫為核心,搭配力拚2027年Q1重啟San Pablo Bay管線,短中期目標為提升油價實現率與現金生產力。投資人與利害關係人應關注三大里程碑:San Pablo Bay管線重啟進度、公司在2027–2028年成本削減目標的量化成效,以及Huntington Beach與其他法規訴訟的後續裁決。若管理層能如期落實中游回復與成本控制,CRC在加州的策略轉向可能為公司帶來實質現金流與股東回報改善;反之,運輸瓶頸或法律風險若擴大,仍將削弱該策略的立即效益。
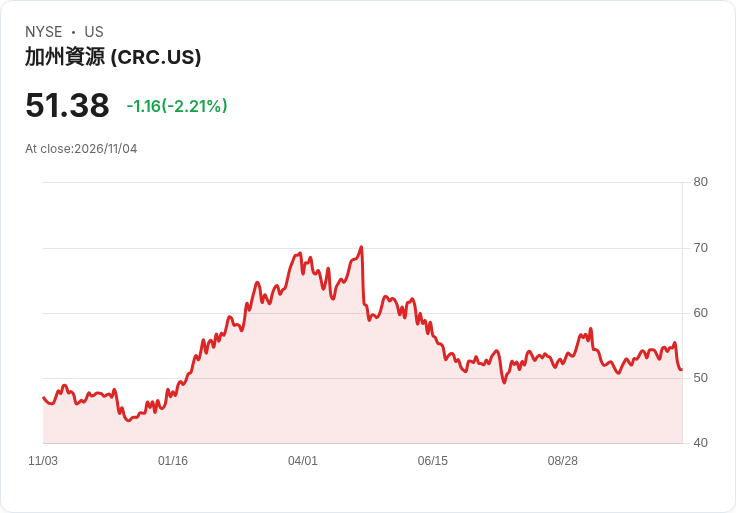
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。