我的網誌

Q3業績與訂單雙強,調升全年營收與每股EPS,惟關鍵受惠專案明年不重複。
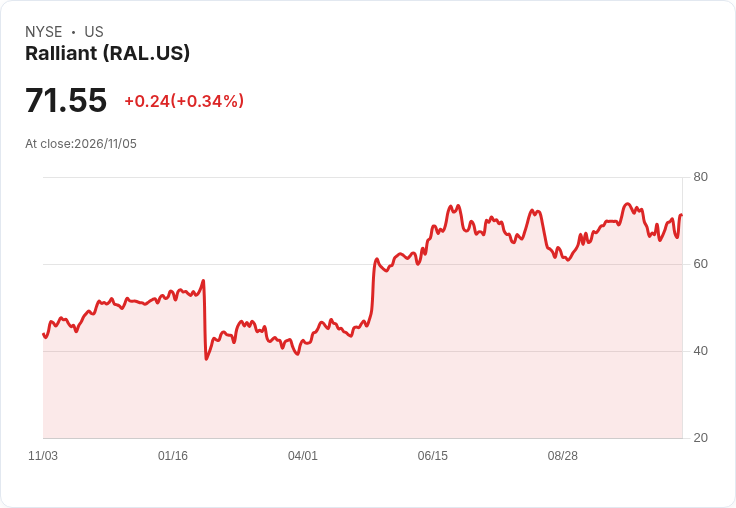
Ralliant Corporation(RAL)在2026年第三季交出亮眼成績單,管理層表示「執行多重成長向量使營收成長17%,book-to-bill在兩大部門均高於1.1」,並基於此上修全年指引。公司第四季及全年展望同步向上,投資人與市場對需求可持續性與毛利動能展開檢視。

背景與主要數字: - Q3 營收為6.20億美元,較去年同期成長17%(有機與報導基礎相同);調整後每股盈餘為0.93美元,年增64%;自由現金流為1.02億美元。 - 管理層將2026全年度營收上修至23.4億到23.6億美元,調整後每股盈餘預估3.10到3.16美元,調整後EBITDA邊際約21.5%。Q4 指引顯示營收6.20億到6.40億、調整後EPS在0.93到0.99美元、EBITDA邊際23.5%–24.5%。 - 毛利率擴張190個基點,調整後毛利逾53%,但其中包含7百萬美元的關稅退款利益(管理層已說明此項在2027年不會重複)。企業與其他費用為1600萬美元,低於先前預估的2000–2300萬美元。公司手上現金3.66億美元、負債約11.5億美元,年初至今已回饋股東1.67億美元。
成長驅動與區域動能: - 國防與太空事業:管理層提到旗下PacSci EMC已取得支援Lockheed Martin的THAAD與PAC-3計畫的未最終化合約,推升Defense & Space累積訂單突破15億美元,管理層稱為「多年的成長迴圈」。 - 中國與AI投資:中國市佔佔總營收16%,本季成長39%,主因資料中心與電網投資;Test & Measurement受AI相關需求推升。 - 事業別:Sensors & Safety Systems本季營收3.76億美元、調整後EBITDA邊際30.5%;Test & Measurement營收2.44億美元、EBITDA邊際19.3%。
效率提升與資本支出觀察: - 企業生產力計畫在年內加速,將2026年內部節省估計由1000–1200萬美元上修為1600–1800萬美元,並預計2026年底達到每年3千萬到3千五百萬美元的常態化節省。 - 關於產能與資本支出,管理層認為現有廠房可支撐到2027年,短期內無需大幅提高CapEx,但若需求持續成長,第四座廠址將在考量中。
風險、質疑與管理層回應: - 利潤可持續性:分析師質疑毛利擴張是否仰賴一次性關稅退款與產品組合。公司坦承關稅退款為非重複性利多,但強調「價格、規模槓桿與生產力措施」構成邊際改善的基本框架,且防務與公用事業的訂單能見度已提高。 - 供應鏈與通膨:管理層警告電子元件供給仍具挑戰性且通膨壓力上升,可能影響交付與成本節奏。對此,公司指出訂單成長(orders outpaced revenue)與擴大備貨有助緩衝短期波動。 - 產能能否支應防務成長:雖承認防務毛利略低於其他業務,但管理層稱防務仍處於「早期階段」,並透過組合調整與未來產能擴張應對。
深入分析與未來展望: Ralliant本季強勁表現主要來自多重結構性需求——防務長週期契約、亞洲(尤其中國)的資本支出回升,以及AI驅動的測試需求。短期內,關稅退款與成本節省提供顯著利潤提振,但管理層已明確警示這類一次性利益不會在2027年重複,投資人應以提升後的訂單能見度與持續生產力為判斷依據。分析師普遍持微幅正面但仍關注2027年能否保持高成長與「高20%」以上的EBITDA水準。
結論與行動呼籲: Ralliant以實際訂單和營收表現回應市場疑慮,並以上修指引展現信心;然而,投資者在評估公司未來估值時,應扣除非經常性利益的影響,重點觀察防務訂單的轉換率、供應鏈恢復情形及生產力計畫的執行成效。短期內,關注Q4實際毛利與自由現金流表現,以及管理層對2027年資本支出與產能規劃的進一步具體化。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。