我的網誌

美國醫療服務平台與半導體企業最新財報暴露同一個隱憂:成本與景氣不確定性壓力揮之不去。agilon health靠臨床路徑與ACO擴張調高全年財測,半導體與周邊電子如Qualcomm、Coherent獲利勝預期,卻同時面臨需求換檔與價格壓力,顯示醫療與科技產業正同步走向「高成本新常態」。
在高利率、通膨和需求疲弱交錯的環境下,醫療與科技兩大產業同時交出新一季成績單,看似亮眼的獲利背後,其實藏著相似的壓力軌跡:成本走高、需求結構改變,以及投資人對未來成長的疑慮。從醫療服務平台 agilon health(AGL) 的指引上修,到多家半導體與電子企業財報的「喜中帶憂」,市場正在適應一個「獲利可以好、環境仍很難」的高成本新常態。

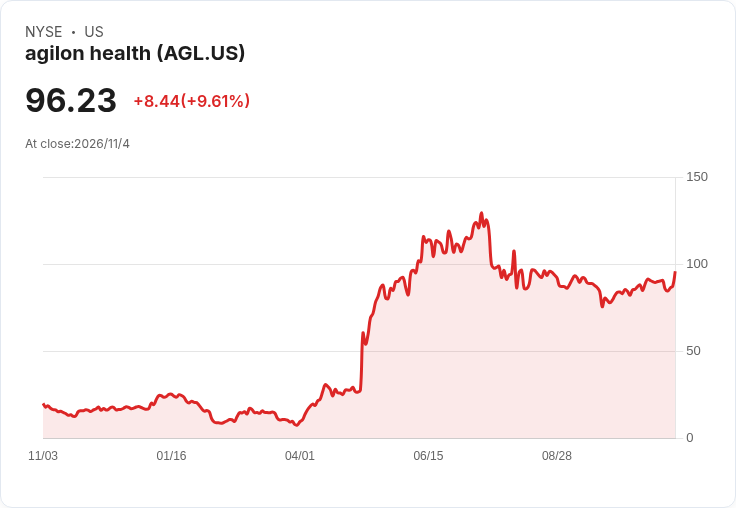
以醫療服務為例,agilon health 在最新一季明顯脫胎換骨。CEO Timothy O’Rourke 表示,公司「超越第三季指引」後,直接調高 2026 全年財測。財務數據也證實這並非喊口號:第三季營收約 15 億美元,Medicare Advantage 會員數雖因前期退出虧損市場略降至 45.4 萬人,但醫療服務費用比率(Medical Services Expense Ratio, MSER)從去年的 104% 大幅改善到 88.5%,調整後 EBITDA 更從去年同期的負 9,100 萬美元,翻轉成 6,400 萬美元的正值,顯示管理層在成本與風險控制上開始拿回主導權。
支撐這一波轉折的,是 agilon health 對「科技導入臨床照護」的重押。O’Rourke 在法說會上強調,公司持續擴展心衰竭(CHF)、肺部疾病與失智症等證據導向的臨床路徑,並在各市場推動虛擬藥局(virtual pharmacy),希望提升用藥遵從與治療一致性。CFO Jeffrey Schwaneke 也坦言,這些臨床與數據路徑帶來的「疾病負擔(burden of illness)管理改善」與醫療費用發展優於預期,是拉高全年指引的主因之一。換言之,agilon 正嘗試用標準化流程和數據去對抗醫療成本的系統性上升。
在成長動能布局上,agilon 把焦點放在 ACO(Accountable Care Organization)業務擴張。管理層預期 ACO 會員數將從目前約 11 萬人,在 2027 年成長到約 16 萬人,增幅約 40% 至 50%,同時提高 ACO REACH 計畫的 EBITDA 貢獻。公司也透露,目前僅約半數合作醫療機構有參與 ACO,未來仍有深入滲透空間。這種「先穩獲利、再擴風險」的策略,搭配對 2027 合約談判的謹慎,顯示 agilon 寧願放慢成長速度,也要優先確保合約經濟條件與醫療成本可控。
不過,agilon 的轉型並非沒有隱憂。首先,CFO 承認目前對醫療費用趨勢的掌握仍需「謹慎提存」,第三季成本趨勢約在 7%,雖然上半年實際結果偏向 6% 多,但公司在指引中仍以較保守的 7% 作為下半年假設,顯示對未來醫療通膨仍存戒心。其次,大約 50% 業務將在 2027 年重新議約,管理層雖強調要「降低不可控風險」並減少 Part D 全風險曝險,但也意味著若談判不如預期,毛利率與成長路徑仍可能再度波動。
與此同時,科技與半導體鏈也在財報中呈現出不同版本的「成本攻防戰」。在高階通訊與手機晶片領域,Qualcomm(QCOM) 最新一季交出優於市場預期的成績單:調整後每股盈餘 2.17 美元略優於預估的 2.16 美元,營收 104.4 億美元也高於分析師共識。公司對下一季的展望,預期每股盈餘介於 2.15 至 2.35 美元,營收落在 104 億至 112 億美元區間,顯示手機與相關晶片需求雖未大爆發,但至少維持穩定。然而在全球終端需求仍偏溫的背景下,Qualcomm 的成長更多是靠產品組合與成本控管,而非單純市場大景回暖。
光電與雷射供應商 Coherent(COHR) 則展現出更強勢的復甦輪廓。公司第一季調整後每股盈餘 2.09 美元,優於市場預估的 2 美元,營收 23.7 億美元亦高於預測。更關鍵的是,Coherent 對下一季預期 EPS 介於 2.28 至 2.48 美元,營收目標 25.5 至 27.5 億美元,傳遞出對訂單能見度的信心。在資料中心與高階製造需求支撐下,光電產業雖然仍受景氣波動牽動,但頭部玩家顯然已著手以高毛利產品與產能調度,對沖價格與成本壓力。
相較之下,Wolfspeed(WOLF) 的處境就明顯艱難。公司最新一季 GAAP 每股虧損達 2.61 美元,遠超市場預期,營收 1.55 億美元年減逾兩成,儘管仍略優於分析師估計。Wolfspeed 對下一季預期營收介於 1.55 至 1.75 億美元,並強調非 GAAP 毛利率將「朝接近損益兩平」改善,非 GAAP 營運費用則控制在 6,500 萬至 6,900 萬美元。這代表公司正處於重資本投資與需求尚未完全放量的尷尬期,短期內只能靠壓低營運費用、提升良率,換取毛利率從深度虧損向零軸逼近。
位於韓國的 Magnachip Semiconductor(MX) 則更凸顯中小型晶片廠的壓力。公司第三季營收僅 4,400 萬美元,仍錄得 1,250 萬美元淨損,調整後每股虧損 0.29 美元,並預期下一季營收可能進一步落在 4,100 萬至 4,500 萬美元區間。這類具利基產品但規模較小的廠商,在景氣震盪、客戶拉貨保守的情況下,往往難以像大型同業一樣,透過產能與產品組合調整來平滑成本與價格波動。
若把視野再放寬到其他行業,可以看到類似的結構性壓力:線上房地產平台 Zillow Group(ZG) 營收 7.24 億美元與調整後盈餘均不及預期,顯示高利率對房市和相關廣告、服務需求的拖累仍在;低成本航空與旅遊業者 Allegiant Travel(ALGT) 則在油價與需求波動中交出優於預期的調整後虧損數字,但股價年初至今仍略為下跌,反映市場對旅遊循環性的猶豫。相對之下,專注生育與家庭建構福利服務的 Progyny(PGNY) 則持續穩健,第三季營收 3.413 億美元、調整後 EPS 0.52 美元,並給出全年營收 13.7 至 13.9 億美元、EPS 2.09 至 2.13 美元的明確指引,顯示高度專業化、需求相對剛性的醫療子領域,仍具一定防禦性。
整體來看,無論是醫療服務平台 agilon health,還是從 Qualcomm、Coherent 到 Wolfspeed、Magnachip 的半導體與電子鏈,各家公司雖各自處在不同週期位置,卻不約而同面對幾個共同課題:第一,成本與通膨壓力短期內不會消失,只能靠流程、技術與產品組合優化來換取效率;第二,成長模式從「盲目擴張」轉為「風險控管導向」,以 agilon 收縮虧損市場、重新談判合約,以及半導體廠強調毛利與資本支出紀律為典型;第三,投資人期待的不再只是單季財報擊敗預期,而是對 2026、2027 年之後獲利品質與可持續性的清晰路線圖。
展望未來,醫療與科技產業似乎都走向同一條路:以數據、標準化流程與精準投資,換取在高成本時代中的生存空間。對投資人而言,如何判斷企業是在「暫時被景氣拖累」還是「結構上失去競爭力」,將決定願不願意陪這些公司走過接下來幾年的震盪;而對企業管理層來說,真正的考題才正要開始——當成本不再回到過去、需求成長也不再線性上升,誰能在這個新常態下建立新的獲利方程式,才是決定勝負的關鍵。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。