我的網誌

Q3營收成長30%,公司預估2026營收至少21億,2027計劃開約250家門市,惟旺季成本與密集開店帶來風險。
開場引子 美國連鎖飲料業者 Dutch Bros 在公佈2026財年第3季財報後,宣佈上調全年目標並加速展店:Q3營收約5.5億美元、年增30%,管理層同時預測2026全年營收至少21億美元,並計劃在2027年開設約250家系統門市,強調擴張與數位化並進,但也警告消費者行為與成本波動風險。

背景與關鍵資料 - 營運與財報要點:Q3總營收約549.8–550百萬美元(年增30%);調整後EBITDA約1.01億美元;調整後每股盈餘0.25美元。公司截至Q3共擁有1,273家系統店,Q3新開48家。 - 未來展望與資本配置:公司預估2026系統同店銷售至少成長5%,調整後EBITDA約3.8億美元,資本支出預估在3.7億至3.9億美元之間,2027年間計劃開約250家系統門市,且以既有州別為主、多為公司自營。 - 數位與產品指標:忠誠計畫Dutch Rewards佔約74%客流、Order Ahead佔比約17%(年增400個基點)、能量飲品佔比提高至約27%。公司指出食物計畫逐步放行及Matcha產品重推,並在測試外送與新品項。 - 財務結構與成本:公司營運貢獻約1.44億美元,公司營運貢獻率28.1%。Q3飲料與包材成本佔公司營運營收約25.6%,該季受約400萬美元關稅退回影響;預期Q4該比率回升至約27.5%。公司總流動性約6.25億美元(含現金1.95億美元),其中包含以現金回購鳳凰城經銷商所用資金。
深入分析與管理層觀點 管理層強調「持續奪取市場份額」與高頻數位參與為成長引擎:高比例的Rewards與Order Ahead能提升客流頻次與交易效率,有助於在密集展店時維持單店表現。對於密集展店可能導致的自相殲蝕(cannibalization),管理層表示這是可控且歷年存在的現象,並指出門市接近度並未對平均單店銷售(AUV)造成明顯負面影響,且2027的擴張規劃以既有市場為主、非大規模併購驅動。
風險、疑慮與替代觀點反駁 - 分析師疑慮:部分分析師對於新指引透明度、同店銷售永續性與競爭環境持保留態度,並指出密集展店可能短期拉低既有門市業績。 - 管理層回應:公司把從「約5%–6%」到「至少5%」的語句轉為保守表述,並將當前展望明確納入「消費者波動」與成本季節性變動的考量。管理層亦以歷史資料與目前AUV穩健性為後盾,強調對房地與開店管線已有「完整可視性」,朝2029年2,029店目標前進。 - 成本壓力:Q4毛利率預期將低於Q3,主要受季節組合與Q3一次性關稅回補不再出現影響,若能源、運輸或人工成本上升,將進一步侵蝕利潤率。
結論與未來展望(行動號召) Dutch Bros 在Q3顯示強勁成長動能與數位化成效,但公司已將前景語氣調整為更謹慎,反映宏觀與消費者行為波動。投資人與觀察者應重點關注:系統同店銷售走勢(能否維持?5%)、2027年約250店實際開店速度與自相殲蝕程度、Q4毛利率變動與飲料/包材成本比率、以及現金流與資本支出執行。短期內,若公司能在密集展店下維持AUV並控制成本,長期向2029年2,029店的藍圖仍具吸引力;反之,若競爭與宏觀壓力放大,則利潤與估值承受壓力。市場接下來將以Q4表現與2027年展店執行力作為檢驗指標。
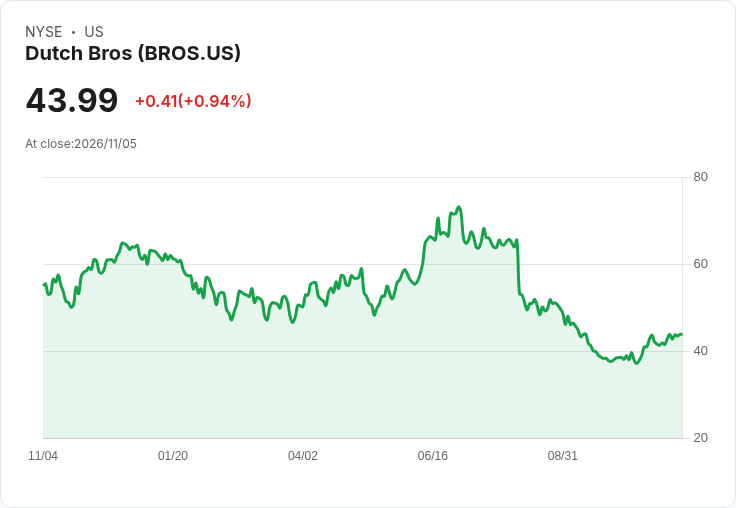
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。