我的網誌
摘要 : 科技股暴跌觸發納指修正,CPI與AMAT、CSCO財報成下一波關鍵。
新聞 : 美股在短短數日內由選後樂觀轉為高度動盪,科技與AI相關個股遭遇急跌,投資人將目光轉向即將公佈的10月CPI與數家科技公司財報,以尋找市場能否止跌的線索。

背景與事件經過 上週美國期中選舉後,民主黨在國會與數個關鍵州長選區的勝選,引發市場對AI資料中心建設能否如期擴張的疑慮;環境與地方反彈成為選舉議題,進一步放大對資料中心項目的不確定性。受此影響,科技權值股成為賣壓集中區域,納斯達克指數週四收盤已較10月6日歷史高點下跌近12%,超過10%界線,正式進入修正區間。
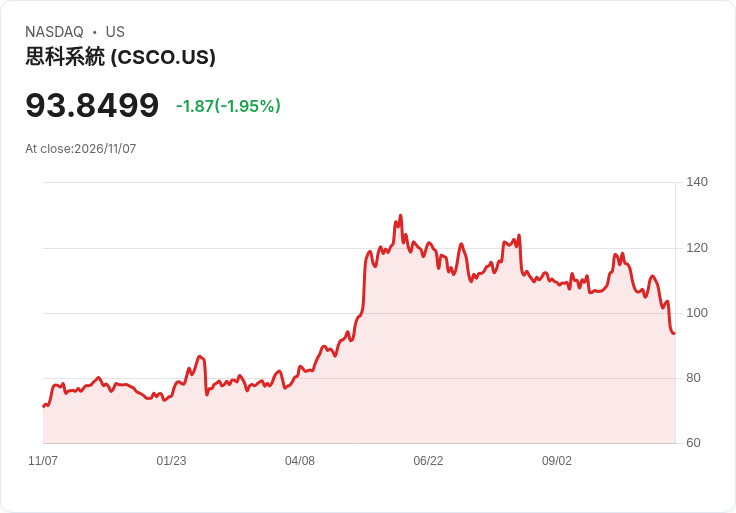
事實、資料與個案 - 納指接近12%跌幅,確認「修正」狀態;S&P 500本年仍上漲約8%。 - 週四所有S&P 500產業均走弱,科技板塊單日下滑7.3%;費城半導體指數單日暴跌逾12%,創逾六年來最大單日跌幅。 - 期權恐慌指數(VIX)上升至七個月高點,反映波動性明顯抬頭。 - 企業層面,雲端與AI基礎設施公司CoreWeave近週股價遭重創,成為市場對AI建置資金面擔憂的焦點。即將公佈財報的科技公司包括CoreWeave、Applied Materials (AMAT) 與 Cisco Systems (CSCO)。
深入分析 政治與監管不確定性:民主黨在多個data-center密集的州(如德州)勝選,意味地方政府與選民層面對資料中心擴張的環境與基礎設施擔憂將更受重視,可能延緩或增加專案成本。投資人因此重新評估以AI與資料中心為核心的成長故事,導致「買方罷市」(buyers' strike)現象,且科技相對於S&P 500近一個月的落後幅度為自2002年5月以來最大。
利率與通膨風險:市場目前高度關注即將公佈的10月CPI資料,因其將直接影響聯準會的利率路徑判斷。儘管9月升息後上月暫停,近期強勁就業資料使聯準會在12月再次升息的機率大增(市場定價約80%機率於12月會議再度升息)。若CPI出現「偏熱」,市場將面臨資金成本進一步上升的風險,對高估值的科技股尤其不利;反之,若通膨數據溫和,則能給風險資產帶來喘息機會。
替代觀點與駁斥 有觀點認為此次修正是健康的獲利了結或「回檔即買入」機會;確實,股市整體仍呈年內上漲態勢,且部分長期投資者或視為低估值買點。然而這一觀點低估了兩個關鍵風險:一是政治/地方監管可能對資料中心項目的實際落地造成實質延宕或加重合規成本,二是若CPI回升推升利率預期,高估值科技股的資金成本敏感性會放大,短期內恐難以立即回補跌幅。因此,稱之為「單純的健康回檔」可能過於樂觀。
結論、展望與行動建議 短期內市場將以三大指標為試金石:週二的10月CPI資料、以及AMAT與CSCO等關鍵科技公司(及CoreWeave若披露財報或資金動態)的財報與指引。若CPI溫和且企業能展現資金到位與專案可行性,科技與AI板塊有望逐步回穩;反之,偏熱的通膨與持續的項目融資疑慮則可能延伸拋售並推升波動。投資人應密切關注宏觀資料、企業資本支出與地方監管進展,採取嚴格風險管理(如調整頭寸、設定停損或分批佈局)以因應不確定性。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。