我的網誌

摘要 : AMCX Q3報虧$47.4M但非GAAP每股EPS $0.44,營收低於分析師預估。
新聞 : 引言:AMC Global Media Inc.(AMCX)週一公佈第三季財報,交出一份混合訊號:GAAP虧損龐大,但調整後獲利超出市場預期,營收卻不如預期,促使投資人重新評估公司基本面。

背景說明:AMCX 是擁有包括 AMC 與 IFC 等有線頻道的媒體業者,業績同時反映內容授權、廣告及訂閱收入變動。媒體產業近年面臨廣告支出波動與串流競爭,常以一次性資產減損與攤銷做為財報調整專案,影響GAAP數字與經營判讀。
主要事實與資料: - 公司報告第三季淨虧損為$47.4百萬(約$47.4M),每股虧損$1.13(GAAP)。 - 經調整(去除資產減損與攤銷)後每股盈餘為$0.44,優於市場預期;Zacks三位分析師平均預估為每股虧損$0.11。 - 本季營收為$566.1M,低於分析師預估的$592.6M,顯示營收動能不足。 - 股價表現:今年以來股價下跌約6.5%;收盤價$8.90,過去12個月上漲約18%。
深入分析與評論: - 調整後EPS轉正顯示公司在排除一次性專案後仍有營運產能或成本控制的潛在改善,為支援股價提供正面論點。若管理層能持續提升內容變現或削減可控成本,未來季報可能持續呈現正向的非GAAP獲利。 - 然而,營收較預期下滑是一項警訊。媒體公司若無法穩定廣告或訂閱增長,單靠削減費用難以長期支撐市值。資產減損專案反映部分資產價值已被市場調整,投資人應關注是否為單次事件或預示內容資產價值的結構性下降。 - 股價短期反應混合:調整後獲利優於預期有助支撐,但營收失守與GAAP虧損使風險偏高,解讀需要結合現金流、債務結構與未來季度的訂閱/廣告趨勢。
替代觀點與回應: - 支持者會強調調整後EPS為正,認為公司仍有基本面改善空間;反對者則指出GAAP虧損與營收落差,表示真正轉機尚未確立。綜合來看,調整後數字提供希望,但必須以連續性的營收成長與穩定現金流來驗證該希望。
結語與展望(行動號召): 投資人與市場應持續關注AMCX未來幾季的營收走勢、訂閱與廣告回復狀況,以及管理階層對資產專案與成本結構的進一步說明。短期內,若下一季能恢復營收增長並維持調整後獲利,股價承接機會提高;若營收持續疲弱,GAAP赤字與資產減損可能成為壓力。建議關注公司即將舉行的財報說明會與現金流報表,作為評估是否增持或觀望的依據。
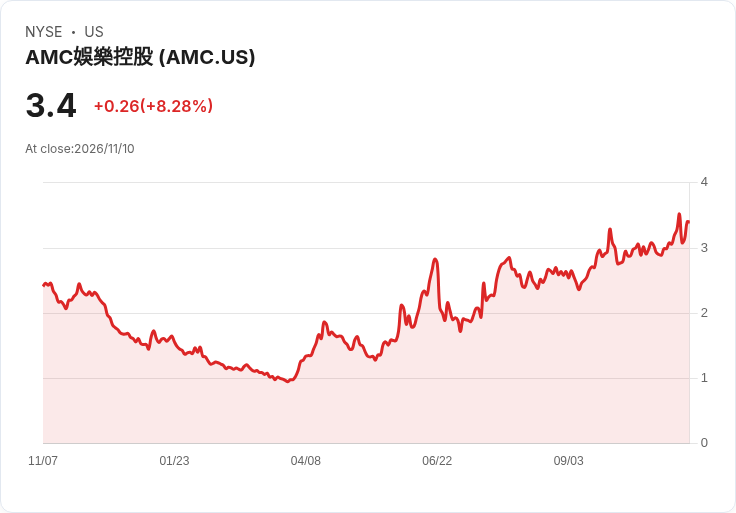
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。