我的網誌

Seer下修2026年營收並強調Proteograph採用、現金充裕與IP利多,盼2027恢復成長。
Seer於2026年第三季財報中宣佈,將全年營收指引自16萬–18萬美元下修到13.5萬–14.5萬美元,並表示將把商業重心回歸到資金充裕、能帶來反覆消耗品需求的生物製藥客戶,同時強調公司現金狀況足以支援走向損益兩平。

背景與營運亮點:Seer主打的Proteograph平臺繼續獲得學術與產業採用。公司指出,用於Proteograph相關研究的論文、預印本與評論已由上季的95篇增至116篇,顯示科學能見度提升。另在智慧財產相關調查中,國際貿易委員會(ITC)調查人員建議核准Seer申請的排除與停止令,雖最終裁定預計於年終前出爐,仍被管理層視為潛在商業催化劑。10月29日公司特別委員會完成對外部提案的審查,決議維持獨立上市公司身分,管理層認為此舉能給予客戶穩定訊號。
財務重點與營運數據:第三季總營收4.0百萬美元(上季3.1百萬),其中產品收入2.8百萬、服務收入1.1百萬;毛利約1.9百萬,毛利率47%,季減約130個基點。營業費用16.5百萬(含1.2百萬股權酬勞),淨損13.7百萬。迄9月30日止9個月營運現金淨流出約34.5百萬,自由現金流約負34.8百萬;期末現金、現金等價物及投資約1.98億美元。公司於第三季回購約61,000股A級普通股,平均價1.64美元,回購授權剩餘約2,500萬美元。
驅動因素、風險與管理層回應:管理層將營收下修歸因於兩大時序性逆風:一是學術與政府研究資金吃緊延長銷售週期,二是先前的股權激進活動與併購提案造成的不確定性,使部分客戶延後購買決定。分析師對於指引下修與採購時程變長持偏負面或中性看法;管理層則反駁指出生物製藥客戶支出已回溫、重複性消耗品需求可望成為長期成長動能,且多項大型、樣本量上萬的案子仍在洽談中,只是結案時點遞延。
深度分析:以公司公佈的現金使用速度估算(9個月用掉34.5百萬,平均月耗約3.8百萬),若維持此消耗率年化約46百萬,公司現金可支撐超過4年;但管理層強調已採取節支與資本配置措施(含選擇性回購),並以現有資本完成至損益兩平為目標。短期看來,採購回溫高度依賴生物製藥大客戶能否如期轉化為反覆消耗品需求,以及ITC最終裁定帶來的市場信心回升;若這兩項利多到位,2027年有望重啟成長,但若學術資金進一步萎縮或ITC結果不利,風險仍存。
駁斥替代觀點:對於認為Seer已失去動能者,管理層強調(1)論文與實驗室採用數持續上升,反映技術被驗證;(2)生物製藥客戶具可預測的反覆消耗需求,可彌補學術市場減速;(3)ITC調查人員已建議支援Seer請求,且現金充裕支援未來投資與營運彈性。
結語與前瞻:投資人與市場應關注三大即將出現的催化點:第四季財測與管理層對2027年的正式指引、ITC最終裁定(預計年終前)、以及公司公告的大型、樣本量上萬的客戶採購案能否轉為實際出貨與消耗品拉動。短期仍須留意學術資金面與收單時程,但若生物製藥採用持續放大,Seer在中長期仍有恢復成長的機會。
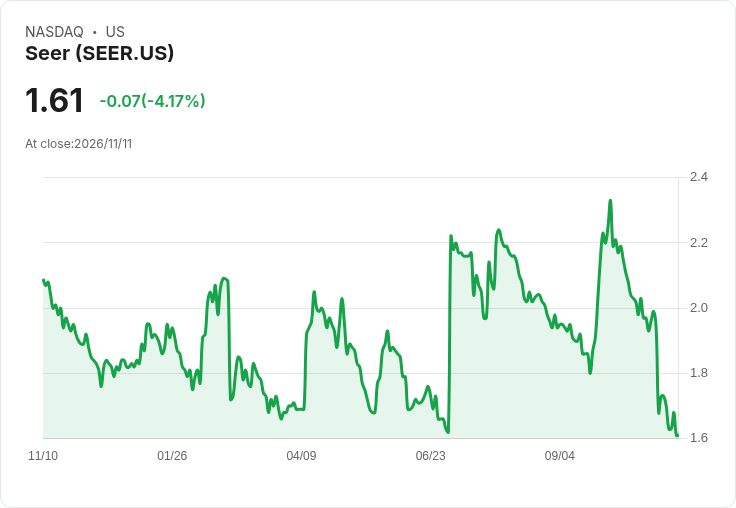
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。