我的網誌

摘要 : Q3營收27億美元、核心EPS0.91美元成長15%,公司維持2026銷售約6%與12–14%核心EPS成長,ENCELTO目標2.5–4億。
新聞 : Alcon在2026財年第三季公佈財報並舉行法說會,交出銷售與獲利雙軌成長的成績單,但管理層語氣由先前樂觀轉為更審慎,重點在於面對美國高階人工水晶體(IOL)競爭與未來產品與併購的執行風險。

開場與關鍵資料 公司第三季銷售為27億美元,年增5%,年初至今成長6%;核心每股稀釋盈餘為0.91美元,年增15%。分部表現:外科事業(surgical)銷售15億美元、年增4%;其中植入器材(Implantables)為4.22億美元、下滑2%;耗材789M美元、增6%;裝置269M美元、增11%。視力照護(Vision Care)銷售12億美元、增6%,隱形眼鏡737M美元、增5%;眼科保健(Ocular Health)500M美元、增8%,Systane Pro年增翻倍。毛利率為65.7%,較去年提高280個基點;營業利益5.91億美元,佔銷售比21.8%。前九月自由現金流超過13億美元,已回饋股東7.48億美元,已買回超過1/3的15億美元授權。
背景與產品動態 管理層維持2026全年指引:銷售成長「約6%」、將核心營運利潤率擴張下修至100–150個基點、並將核心稀釋EPS成長範圍收窄為12–14%。本季重大事項包括:Vivity Pro於美國11月獲FDA核准,預計1月全面上市並陸續進軍部分歐洲市場;公司已啟動直接面向消費者(DTC)宣傳,覆蓋逾三分之二商業保險族群。另一重大變化是併購Neurotech Pharmaceuticals,取得首個獲批治療黃斑血管擴張症(MacTel)的ENCELTO,管理層預估峰值銷售在2.5億至4億美元之間,並估計在2027年為總營收增加約75至100個基點。
挑戰、風險與市場質疑 管理層指出,植入器材受美國高階IOL新增競品試用與樣品供應影響、以及青光眼雙重手術的給付仍有挑戰,導致該分部季比季轉弱。公司本季亦受益於一次性專案:約6000萬美元關稅退款與1500萬美元里程碑付款,屬非經常性利多。分析師對2027年成長持保留態度,質疑ENCELTO能否快速找到並讓病患接受治療、裝置(如UNITY)與植入器材的出貨節奏,以及併購與盡職撥款後的盈餘持續性。
管理層回應與駁斥替代觀點 面對疑慮,CEO與CFO強調公司仍有多項成長槓桿:Vivity Pro、TruPlus與PanOptix Pro的產品推廣、BRYTLY的上市時機、以及DTC活動提升需求。對於ENCELTO的風險,管理層承認病患識別與給付流程為關鍵變數,並提示2027年仍有望交出高於市場的成長;CFO也指出Neurotech預估貢獻已保守計入75–100個基點。不過,管理層在問答中較為保守,明確表示不會在此次會議給予2027財務指引,顯示對執行節奏持謹慎態度。這在某種程度上回應了分析師對耐久性的疑問,但尚不足以完全解除市場對執行速度與報酬期的擔憂。
深入分析與未來展望 短期內,Alcon仍受制於美國高階IOL的競爭試用、部分非經常性收益的基數效應,以及原料與製造成本(如記憶體與樹脂)可能的通膨壓力。中期看點在於ENCELTO能否透過醫師教育、中心端實務流程與給付取得速度,實現公司預估的2.5–4億峰值;此外,Vivity Pro的市場接受度與BRYTLY、UNITY等裝置的出貨節奏,將決定2027年成長的可持續性。對投資人與關注方的行動建議:密切追蹤植入器材月度/季度銷售趨勢、ENCELTO的病患識別與報銷進度、公司DTC投入回報率,以及毛利率是否會回落至常態水準(考量本季關稅退款的基數效應)。
總結 Alcon在Q3展示營收與獲利正向動能並保有多項新產品與併購題材,但管理層由樂觀轉為更為謹慎的語氣反映了競品壓力與執行不確定性。未來數季的關鍵在於ENCELTO的臨床與商業化節奏、以及美國高階IOL市場的競爭演變;若管理層能將新產品與併購順利轉為可預測的營收動能,Alcon仍有機會在2027年交出超越市場的成長。
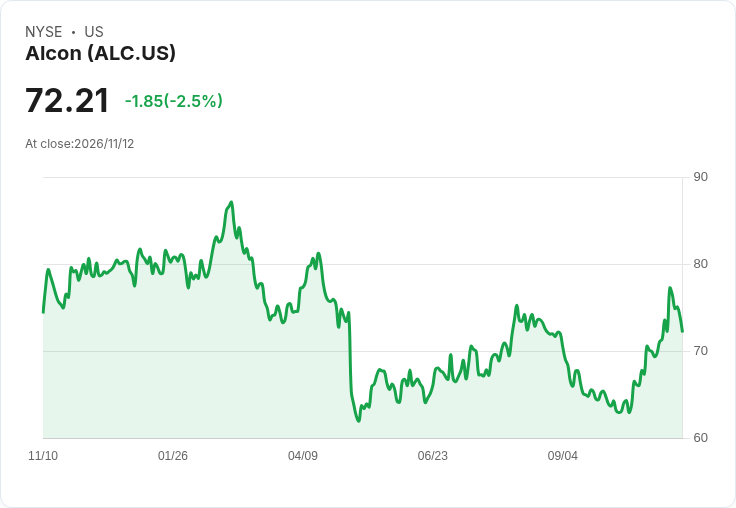
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。