我的網誌

EPS與營收雙雙優於預期,營收達4.78億美元、年增7.4%。
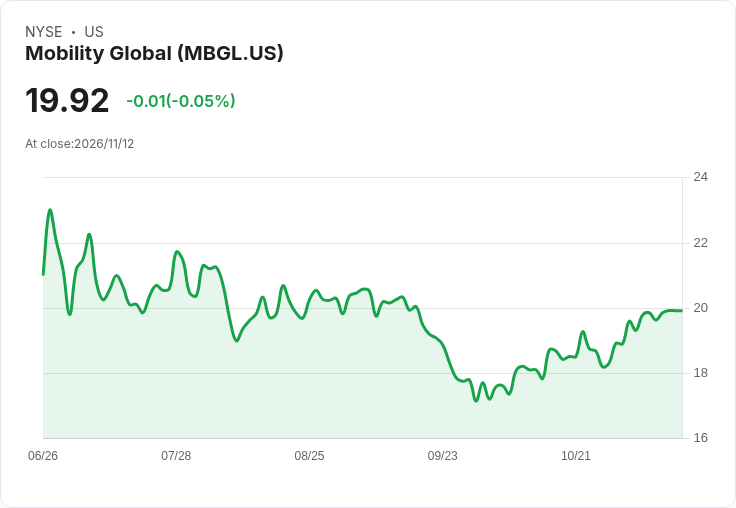
移動全球(Mobility Global, Inc., MBGL)在最新一季財報中交出超出市場預期的成績單:第三季非GAAP每股盈餘(EPS)為0.40美元,超出分析師共識0.02美元;營收為4.78億美元,年增7.4%,較估值高出約2.94百萬美元。此一結果在投資人關注的財務指標上展現正向動能,吸引市場重新評估其成長趨勢。

背景說明: Mobility Global 為從 S&P Global 分拆出來的公司,定位與營運模式承襲母公司部分資產與專業能力,但以獨立上市公司身分尋求成長。公司近期也在2026年Goldman Sachs Communacopia + Technology Conference發表,向機構投資人說明策略與未來展望,藉此提高市場能見度。
事實與資料: - Q3 非GAAP EPS:0.40美元,超出預期0.02美元。 - Q3 營收:478百萬美元,年增7.4%,超出預期約2.94百萬美元。 同時,公司過去數季的歷史盈餘資料與股息記錄顯示,雖為分拆公司但已開始建立獨立財務節奏,市場可透過財報與股息評分檢視其穩健性與資本回報政策。
深入分析: 本季營收成長與EPS略優於預期,核心意義在於公司仍具拓展需求端或改善營運效率的能力。營收成長7.4%在分拆初期代表穩健的商業延續性;EPS雖僅超出2美分,但在利潤率或非經常性費用波動下仍呈現正面表現,表明公司已在成本控制或高利潤業務上取得進展。公司在高階投資論壇的露面,亦有助於吸引長期資本與提高資訊透明度。
反駁替代觀點: 對於「本次超預期幅度過小,無法代表長期改善」的批評,應同時考量分拆公司常見的初期整合成本與會計調整;單季資料固然有限,但若能延續穩定的營收成長與逐步改善的每股盈餘,則具備建立信任的基礎。投資人不應僅以單季差異判斷長期價值,需結合管理層在會議中對策略執行與資本配置的說明。
結論與展望: Mobility Global 本季表現提供了短期正面訊號,但仍須關注未來數季的營收持續性、毛利率變動、現金流與資本回報政策。建議投資人追蹤公司於Goldman Sachs會議與未來財報中對訂單、客戶組合與成本結構的具體說明;機構投資者可同時審視歷史盈餘與股息記錄,以判斷分拆後的投資價值。若公司能把握成長動能並穩定利潤率,股價與基本面有望同步改善。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。