我的網誌

Argus將RSG由「持有」上調為「買進」,看好獲利與營收動能,但提醒債務與需求波動風險。
Argus Research於11月12日將垃圾處理服務商Republic Services (NYSE: RSG) 評級由「持有」上調為「買進」,並由首席分析師John Eade給出275美元的目標價,該目標價較報告引用的249.34美元收盤價約有10%的上行空間。

背景與最新數字:Republic Services在第三季報告調整後每股盈餘為1.94美元,較去年同期的1.90美元略增,營收年增8%至46億美元。公司亦上修全年展望,並宣佈2027年擬展開50億美元的股票回購計畫,這些訊號促使Argus同時將其2026、2027年每股調整盈餘估測分別調高至7.30美元與8.05美元。
為何獲升評:Argus認為,隨著營收動能回暖,Republic的獲利成長可望加速。公司穩定的現金流、管理層上修展望與大規模回購計畫,被視為對未來盈餘成長與每股獲利支撐的明確訊號;分析師基於此調升預估並給予較高評等與目標價。
風險與顧慮:不過,報告也點出數項警訊,包括公司債務水準、相對偏高的估值以及需求端的波動性可能影響未來表現。垃圾處理屬相對防禦的產業,但仍非完全免疫於經濟迴圈與原物料、運輸成本變動;若營收動能未能持續或回購計畫執行不如預期,股價與盈餘表現可能受壓。
替代觀點與反駁:部分投資者可能認為當前估值已反映穩定性,且需求波動與債務風險使買進評等過於樂觀。但支援升評的論點在於:一、公司已展現營收與盈餘穩健成長並提高全年指引;二、50億美元回購具備放大利潤與股東回報的即時效果;三、Argus調高未來兩年盈餘預測,顯示分析師對基本面改善有明確期待。當然,這些正面論點仍須經由實際季報與財務指標驗證。
結論與展望:Argus的升評與275美元目標提供了約10%的上漲空間,對看好公司基本面與資本回饋方案的投資人具有吸引力;但投資人同時應關注負債結構、現金流強度、回購實施進度,以及未來幾季的需求與利差走勢。建議投資者維持審慎,留意公司未來財報與管理層對債務與資本政策的說法,以判斷風險與報酬是否匹配自己的投資策略。
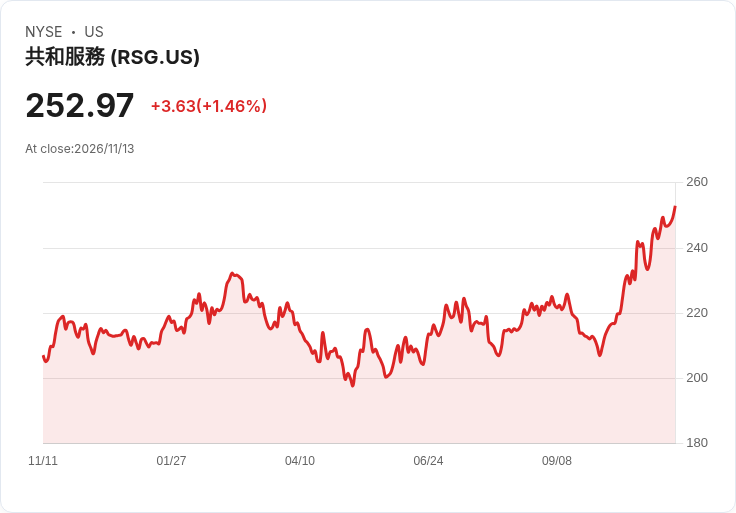
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。