我的網誌

Q3 GAAP EPS -$0.23、營收1,350萬美元(年減52.6%),公司恢復巴西營運但面臨到期債務與再融資壓力。
Sigma Lithium Corporation(NASDAQ: SGML)於2026年第三季公佈財報,顯示GAAP每股虧損0.23美元,營收1,350萬美元,較去年同期下滑52.6%。表面數字反映公司在營運與市場條件交錯下,短期財務結果承受明顯壓力。

背景與現況:公司近期宣佈巴西礦權獲法院維持、恢復當地營運,並在同一期間發表2026年Q3業績與管理層備忘。雖有報導指出單季生產或營運有回升跡象,但財務報表仍呈現營收大幅縮減與負盈餘,顯示營運回穩尚未立即轉化為顯著現金流或獲利。
債務與再融資動態:財報及公司相關公開檔案指出,Sigma面臨約1.06億美元即將到期的債務,為近期最大風險之一。為改善債務結構,公司已調整並發行放大至1.25億美元的債券(upsized $125M bond deal),目的在以新債取代成本較高的既有負債。該舉措若成功,能在利息支出與到期結構上帶來緩衝;但若資本市場條件惡化或投資人接受度不足,短期流動性仍可能吃緊。
財務與市場分析:營收年減52.6%的主要成因公司未在公開摘要中完整拆解,可能包含商品價格波動、銷量時序性變動與去年同期基數差異等因素。即使生產線恢復或創單季紀錄,商品從生產到銷售、收款的時間差,加上市場價格不利,都會使營運表現與現金流短期內出現落差。再融資成本與到期節點是影響公司能否順利轉型成長的關鍵。
替代觀點與回應:公司方面可主張恢復巴西營運與完成債券發行將改善長期前景,且一次性或非現金調整可能放大當季虧損;支持者因此認為基本面仍可期待反彈。然而,反對觀點指出:若商品價格在短期內未回升或市場需求乏力,再融資條件惡化可能導致更昂貴的融資成本或資本稀釋,短期風險不容忽視。綜合來看,需同時觀察銷售回款、鋰價走勢與債券發行實際條款來驗證公司樂觀看法。
結語與展望:Sigma Lithium已採取行動以重建資本結構並恢復營運,但Q3財務數據提示短期仍面臨挑戰。投資人與利害關係人應關注(1)債券發行能否成功並改善息費負擔、(2)巴西產能恢復後的實際產量與出貨節奏、以及(3)全球鋰價與下游需求走勢。對公司而言,透明披露現金流計畫與債務償還時間表,將是重建市場信心的關鍵一步。
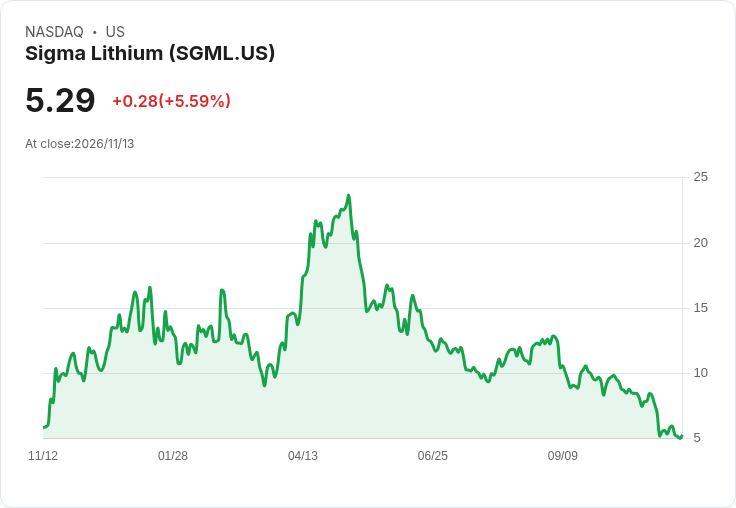
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。