我的網誌

AI 霸主 Nvidia 因醜聞陷入 CEO 權力真空,SpaceX 迎接決定性 Starship 試射並傳與 Tesla 併購在即,同時 Apple 被華爾街視為躲避高風險 AI 題材的「安全科技股」,科技權力版圖悄然重排。
在人工智慧成為全球資本市場最火熱題材的當下,AI 生態核心卻同時迎來三股劇烈變動:Nvidia (NVDA) 突然失去靈魂人物 Jensen Huang,SpaceX 則把賭注押在 Starship 的關鍵試射與可能與 Tesla (TSLA) 的世紀併購上,而 Apple (AAPL) 則因穩健現金流和保守資本支出,被華爾街重新包裝成躲避高槓桿 AI 風險的「科技版 Costco」。這些看似獨立的事件,實際正改寫 AI 與雲端運算產業的權力版圖。

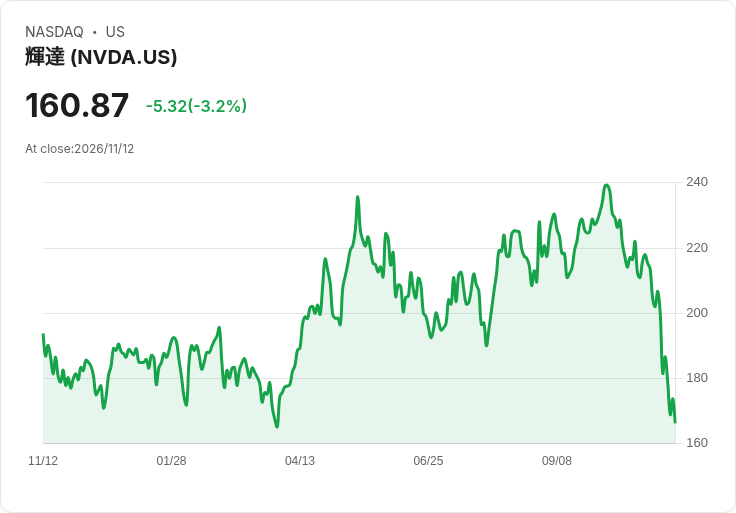
首先,Nvidia 在 AI 浪潮中原本被視為「唯一真王」。然而,Jensen Huang 因私人醜聞黯然下台,CFO Colette Kress 暫代 CEO,董事會宣布啟動內外部遴選。市場最關注的是技術與客戶關係能否維持原本的強度。候選名單中,Arm Holdings CEO Rene Haas 被點名,顯示董事會不排除由外部半導體巨頭接手;另一方面,Ian Buck 作為 Nvidia hyperscale 與高效能運算主管,被視為早期領跑者,他開發的 CUDA 軟體讓 Nvidia GPU 從繪圖晶片躍升為通用運算核心,是公司崛起為 AI 巨擘的關鍵基礎。公司共同創辦人 Chris Malachowsky 也被視為可能的過渡人選,他在研發與營運上都有深厚資歷。
然而,無論最終人選為誰,Jensen Huang 作為「AI 時代代言人」的角色幾乎難以複製。他多年來穿著招牌皮衣跑遍全球、主持大型發表會,建立與雲端巨頭及新創公司密集的資本與客戶網絡。這種結合技術話語權與資本魅力的領袖,對 Nvidia 的估值溢價與客戶黏著度具有實質影響。短期內,Kress 的財務穩定路線有助平抑風波,但董事會必須在「技術導向」與「市場外交」路線之間做出取捨,決定 Nvidia 接下來十年的軌跡。這種高階主管更迭風險,也讓部分資金開始思考:AI 供應鏈是否需要一個更穩定的避險標的。
在硬體端另一極,SpaceX 正準備在德州 Boca Chica 進行 Starship 第 15 次試射,這次任務被 Morgan Stanley 分析師 Adam Jonas 形容為「SpaceX 20 多年歷史上最具關鍵性催化之一」。這次測試不只是升空與重返,而是嘗試首度同時「雙重捕捉」Super Heavy 推進器與 Starship 上級火箭;一旦成功,將是人類首次完成軌道級發射系統的全面回收,意味著真正邁向可快速重複使用的重型運載火箭。
更重要的是,這一趟 Starship 上級階段還要部署 26 顆 Starlink V3 衛星,每顆衛星提供 1 Terabit 容量,26 顆相當於約 10 次 Falcon 9 發射的 Starlink V2 Mini 容量。SpaceX 已明言,未來將逐步淘汰現役的 Falcon 9,完全改用 Starship 搭配重型推進器,不僅以更大載重顯著降低每噸入軌成本,更為其規劃中的「軌道資料中心星座」鋪路——這實質上是擴展 AI 與雲端算力到地表以外的新戰場。若 Starship 驗證可持續、低成本重複使用,雲端運算基礎設施將出現「太空版資料中心」,加速邊緣運算與全球網路覆蓋。
就在 Starship 試射前夕,SpaceX 股價本週雖整體上漲約 2%,但在 $148.44 與 $135.40 之間大幅震盪,顯示市場高度關注技術里程碑與潛在公司架構變化。Bloomberg 報導指出,Elon Musk 正積極推動 SpaceX 與 Tesla 的併購,且可能最快於 12 月宣布交易,但也有說法認為時程可能延至 2027 年初。報導提到,雙方可能希望在仍被視為相對友善併購環境的 Trump 共和黨政府任期內完成交易,同時應對美國期中選舉後國會對 Musk 企業集團的監管與聽證壓力。若併購成真,這將是電動車、太空運輸與 AI 資料中心三大領域的前所未見整合,可能衝擊現有車電與雲端巨頭的競合格局。
與 Nvidia 和 SpaceX 的高風險變動形成鮮明對比的是 Apple。Bernstein 最新報告指出,在 Jensen Huang 離職引發 AI 題材震盪之際,Apple 逐漸被資金視為「遠離高風險 AI 股」的避風港。分析師 Mark Newman 指出,Apple 與其他科技股的股價走勢相關性已明顯下降,反而與高品質消費股相近。關鍵在於 Apple 對 AI 基礎建設的資本支出相對保守——資本支出不到營收的 2%,遠低於部分雲端與 AI 巨頭動輒千億美元級的投資。
在估值面,Apple 目前本益比約為 2027 年預期每股盈餘的 37 倍,約為美股整體預估本益比的兩倍,與 Costco 約 46 倍、Walmart 39 倍及 General Electric 36 倍並列少數高估值大型股。Bernstein 指出,在市值超過 2000 億美元且未來 EPS 年複合成長低於 15% 的公司中,Apple 是少數仍能維持高本益比者之一,其 2029 年前預估年營收成長約 9%,高於 Costco 的 7% 與 Walmart 的 5%。更重要的是,Apple 以約 3.1% 的自由現金流殖利率,再加上 2027 年與 2028 年預估分別約 3% 與 3.2% 市值規模的庫藏股回購,幾乎將所有自由現金流回饋股東。
這樣的現金機器搭配高度黏著的消費者行為,讓 Bernstein 直接把 Apple 比擬為「科技版 Costco」。內部調查顯示,約 90% iPhone 使用者在換機時仍選擇 iPhone,與 Costco 全球會員續約率約 90% 的穩定度相近。Newman 強調,Apple 展現出類似民生消費股的特徵:替換需求可預測、對供應商與消費者有一定議價能力、投資需求相對較低、且穩定提供現金回饋,這些讓其獲利更具防禦性。也因此,在 AI 題材遭遇獲利實現與利率壓力的雙重考驗時,資金開始從高槓桿、高資本支出股轉向 Apple 此類「穩健科技股」。
綜合來看,Nvidia 的領導真空讓市場意識到「技術霸權也需治理穩定」,SpaceX 則以 Starship 與 Starlink V3 挑戰太空運載與雲端資料中心遊戲規則,而 Apple 在相對保守的 AI 投資策略下,卻因持續穩健成長與高現金回饋,被重新定位為科技股中的防禦型資產。三者共同勾勒出未來幾年的科技股主軸:一邊是高風險、高回報的基礎設施與重型硬體賭局;另一邊則是以使用者黏著度與自由現金流為核心的穩健成長路線。投資人接下來要面對的問題,不只是「AI 誰贏誰輸」,而是如何在這兩種極端策略之間配置資金,在劇烈創新與穩健現金流之間找到新的平衡。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。