我的網誌

Diamondback以約50億美元現金+股權收購Double Eagle核心資產,獲176千淨英畝與大量未開發鑽井位,擴大Permian規模但也加劇財務與整合風險。
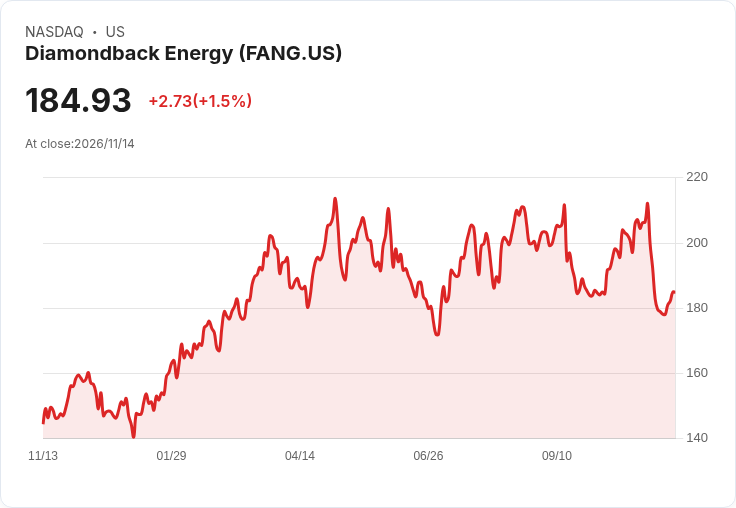
Diamondback Energy(FANG)週一盤前股價小跌約1.3%,公司隨即確認已與私人油商Double Eagle達成交易,將以約50億美元的現金與股票對價收購該公司在德州核心Permian盆地的若干單位資產,延續其在當地的快速擴張步伐。

交易條款與資產概況 - 對價組成:Diamondback將以約15.56百萬普通股與約21.5億美元現金支付,總價約為50億美元;現金款項預計由公司手頭現金、授信借款及/或期貸款所得資金共同支付。 - 取得規模:交易包含約176,000淨英畝(位於Midland Basin核心),估計2027年油產約35,000桶/日(或合計約92,000桶油當量/日)。 - 儲量與潛力:約68%資產仍屬未開發,估算有超過1,200個粗略水平鑽井位置,平均橫向井段長度逾11,500英呎,代表顯著的未來鑽井收益與延伸潛力。 Diamondback執行長Kaes Van't Hof表示,此交易大幅提高其在高報酬專案中的營運權益與淨現值,並補充公司在Midland Basin的未開發庫存。
背景與公司併購路徑 此交易是Diamondback在Permian持續整合行動的一環:公司2024年曾以約260億美元收購Endeavor Energy Partners,去年亦為某些Double Eagle單位支付約41億美元。這些併購使Diamondback躋身Permian地區最大的獨立油氣生產商行列,並透過規模化提升單位成本競爭力與資本效率。
深入分析:策略利基與財務風險 - 策略利基:取得大量未開發位置與長橫向段井位,有助於延展鑽井計畫、提升每井產量與降低單位開採成本;股權支付也在短期減少現金壓力。 - 財務風險:現金支付部分需動用授信或期貸,短期內可能提高槓桿比率,讓公司更敏感於油價波動。投資者應關注併入後的負債結構、利息成本及現金流生成能否支援新增資本支出。 - 操作風險:資產整合、鑽井執行與產量達成速度將決定價值能否落實;若油價低迷或鑽井成本上升,預期回收期與報酬率可能受壓。
駁斥替代觀點 批評者可能指出頻繁大型收購會稀釋股東權益並拉高負債風險;對此,Diamondback一方面以股票支付降低即期現金負擔,另一方面取得高百分比未開發資產與長期高回報鑽井機會,若能快速有效鑽井並控制資本開支,理論上可在中期提升每股獲利並攤薄整體風險。此外,規模擴大通常帶來採購與運營效率,有助於抵銷部分財務成本。
結論與未來展望(行動號召) 此筆約50億美元交易進一步鞏固Diamondback在Permian的領先地位,短期對股價與槓桿有壓力,但若公司能迅速將未開發庫存轉化為高回報生產,長期價值可望顯現。投資人與市場應關注:交易最終完成條件、併入後的資本支出計畫、槓桿與現金流指標,以及未來幾季鑽井產出資料;監管審查與整合執行成效亦將是決定此交易成敗的關鍵。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。