我的網誌
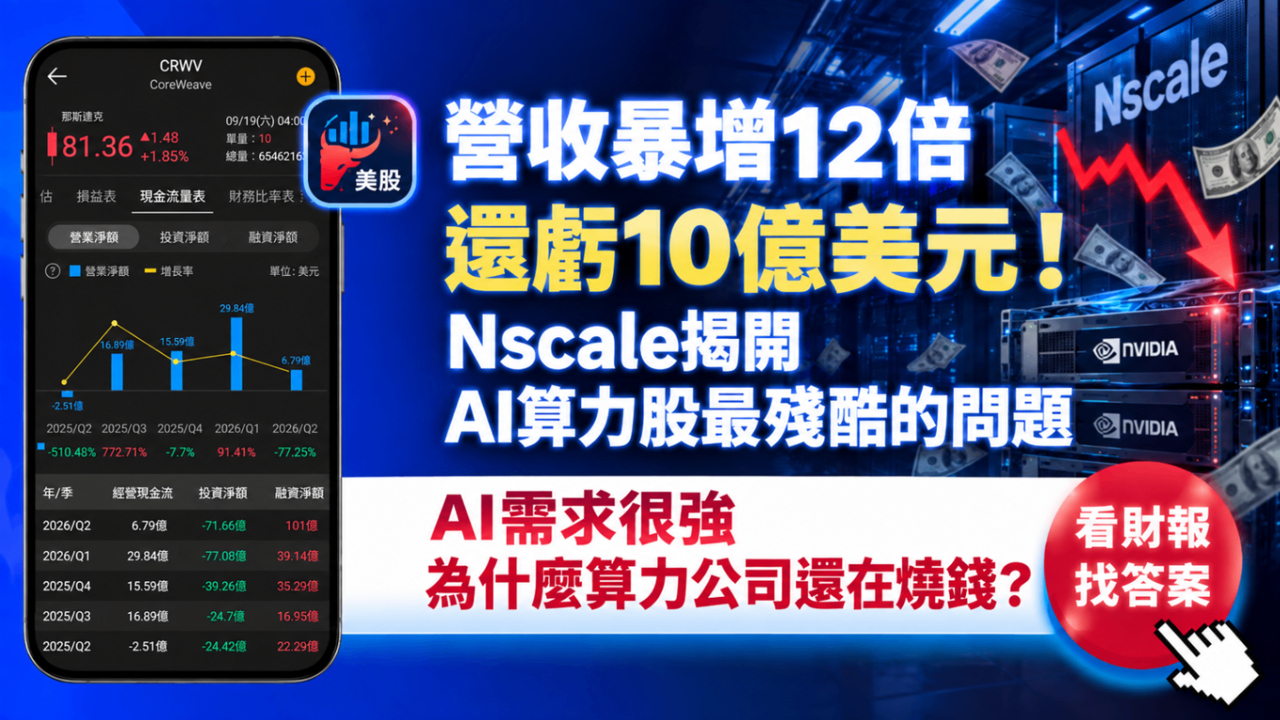
Nscale半年營收暴增超過12倍,手上的長期合約更突破千億美元。照理說,AI算力需求這麼旺,應該是最好賺錢的時候。結果公司半年卻虧了10.2億美元。
這才是Nscale這份上市文件最值得看的地方。問題已經不是AI有沒有需求,而是需求這麼強,為什麼算力公司還要一直融資、一直燒錢?
AI需求沒有消失,真正的問題已經換了
前一階段,市場一直在擔心AI需求降速。GPU會不會過剩,科技巨頭會不會縮減資本支出,都是焦點。
但最近看到的訊號反而不是需求變弱。Nebius(NBIS)短時間內兩度調高GPU租用價格,Nscale又一次簽下大量長期算力合約。
所以現在最難判斷的,已經不是「AI有沒有人買」。而是這麼好的需求,最後能不能真的變成股東手上的現金。
虧10億很驚人,但真正該看的不是淨損
Nscale半年淨虧損10.2億美元,第一眼確實很嚇人。但這個數字包含大量折舊,以及公允價值變動,因此不能直接理解成半年燒掉10億美元現金。
更值得看的,是公司半年營收只有約1.41億美元,排除折舊後的營收成本卻接近1.90億美元。也就是現階段,提供算力服務本身的成本,仍然高於收入。
這代表Nscale已經證明「客戶很多」,卻還沒有證明「客戶很多就能很好賺」。這兩件事看起來很像,對股東價值卻完全不同。
最有意思的是,公司營業現金流竟然很好看
Nscale半年營業現金流約有16.9億美元,看起來甚至比很多成熟企業還漂亮。但這筆錢很大一部分來自客戶預付款。
客戶今天先把未來幾年的部分費用付進來,公司再拿這些錢去準備GPU、機房與電力。這確實可以減輕融資壓力,但它不是已經賺到手的利潤。
另一邊,Nscale同期投資現金流卻流出約32.9億美元。這正好揭開AI算力生意最核心的矛盾:收入可以分五年慢慢收,GPU卻可能今天就要先買。
所以需求越強,公司反而可能越缺錢
一般生意常會認為,訂單越多,現金流應該越好。但Neocloud這類AI算力公司,早期反而可能完全相反。
客戶突然多簽一大批合約,公司就得先增加GPU、電力、土地、散熱與網路設備。這些支出會先發生,收入卻要等設備真正上線後,才會逐季認列。
所以AI需求暴增時,最先暴增的可能不是獲利,而是資本支出。這也是為什麼Nscale的營收可以高速成長,融資需求卻同時愈來愈大。
千億美元合約,不等於千億美元獲利
截至8月底,Nscale真正已經啟用的合約總值約26億美元。如果把已簽下、但還沒有全部投入服務的合約算進去,規模則高達1,034億美元。
公司現在大約有2.5萬顆GPU正在服務客戶,但已啟用加已簽約的GPU,已經來到約46.1萬顆。這中間就是未來幾年最大的成長空間,也是最大的執行壓力。
所以看到千億美元合約,不能直接把它當成未來千億美元營收。合約愈大,公司要先準備的資本也愈大。
接下來真正該問的是,一美元合約需要先投入多少錢。扣掉電力、折舊與利息後,又能留下多少自由現金流。
CoreWeave告訴市場,做大之後還有第二關
CoreWeave(CRWWV)已經走到Nscale的下一個階段。第二季營收約25.8億美元,待履約合約也已超過千億美元,需求基本上不需要再證明。
但規模放大後,另一個問題就跑出來了。CoreWeave第二季光利息費用就達6.4億美元,今年資本支出更預計高達350億至390億美元。
這也是為什麼研究CRWV,不能只看營收又成長多少。現在更重要的是,營運獲利增加的速度,能不能跑贏利息與資本支出。
如果營收一路創高,自由現金流卻始終沒有跟上,那就代表成長很大一部分仍要靠外部資金支撐。
Nebius則證明,Neocloud不是一定難賺錢
這時候Nebius(NBIS)就很重要,因為它提供了另一種可能。
NBIS第二季AI雲端營收約5.75億美元,調整後息稅折舊攤銷前利潤率已接近50%。這至少說明,AI算力並不是天生只能做低利潤生意。
更關鍵的是,NBIS預計今年可收到超過90億美元客戶預付款。部分大型新合約,有五至六成建設資金可以直接由客戶先支付。
差別就在這裡。客戶願意先出更多錢,公司就不用全部自己借,利息壓力與股權稀釋風險自然比較低。
所以真正該比較的,不是哪一家GPU最多,而是誰能用更少自己的錢,把一樣的AI需求做出更高回報。
最後的勝負,可能是誰的錢最便宜
Neocloud做到最後,很可能不是一場單純的GPU軍備競賽。
如果一家公司的設備全靠高利率融資,就算營收很高,也可能被利息吃掉。如果機房利用率沒有跟上,昂貴GPU又會快速變成折舊壓力。
反過來看,如果客戶願意先付款,電力成本又低,GPU利用率維持高檔,整個生意就完全不同。
所以接下來真正的護城河,可能是更低的資金成本、更高的設備利用率,以及更短的回本時間。
對NVDA來說,這還不是需求轉弱
這篇也不是在說AI硬體需求開始有問題。
對輝達(NVDA)來說,Nscale、CRWV與NBIS持續擴充算力,仍然代表高階GPU需求很強。Nscale本身也高度依賴Nvidia平台。
Dell(DELL)除了供應伺服器,也開始切進設備融資。Vertiv(VRT)、Arista Networks(ANET)則仍受惠資料中心擴建。
但接下來要多看一層。AI有需求,不代表每一座資料中心都能按照原定速度蓋完。如果融資成本升高,建設時程一樣可能往後延。
股價接下來會告訴我們什麼
如果算力價格調高後,股價還能續強,代表投資人更在意公司的定價能力。如果公司宣布新融資後股價轉弱,代表市場開始擔心資本成本。
這也是接下來觀察NBIS、CRWV,甚至未來NSCL最簡單的方法。
如果營收繼續成長,同時成本率下降、自由現金流改善,代表規模經濟開始出現。如果訂單繼續暴增,融資需求卻更快上升,市場就會重新檢查這些成長到底值多少錢。
下一步真正要看的三件事
第一個是客戶到底先付多少錢。客戶預付款占資本支出的比例愈高,公司自己要籌的資金就愈少。
第二個是GPU上線後,成本率有沒有下降。如果規模愈做愈大,成本卻沒有改善,就不能說規模經濟已經出現。
最後則是自由現金流與投入資本報酬率(ROIC)。營收成長與千億合約都只是前半場,最後股東拿到多少現金,才是完整答案。
三種情境接下來怎麼走
樂觀情境是大型專案融資順利,GPU快速上線,利用率提高,成本率也開始下降。這時CRWV的利息壓力會慢慢降低,NBIS則有機會繼續證明高利潤率可以維持。
基準情境則是AI需求依舊很強,但營收與資本支出一起高速成長。公司之間的估值差距,就會逐漸由客戶預付款、融資成本與回本速度拉開。
保守情境是利率維持高檔,大型專案開始延遲。這時合約可能還在,AI需求也沒有消失,但實際部署速度會先放慢。
下一驗證點
Nscale下一步先看更新版上市文件。IPO估值是一個重點,大型客戶專案的融資能不能真正落地更重要。
NBIS則看10月1日新價格生效後,需求與利用率有沒有受到影響。如果漲價之後客戶照樣排隊,定價能力就會再被驗證一次。
CRWV下一季則不能只看營收再創多少新高。更值得盯的是利息、資本支出與自由現金流有沒有開始改善。
AI需求很強,這件事現在愈來愈沒有爭議。
但AI需求沒有泡沫,不代表每一家AI算力公司都會是好生意。需求與股東真正賺到錢,中間還隔著GPU、電力、折舊、利息與時間。
接下來真正值得比的,不是誰手上的千億合約更大。
而是誰能用更少的錢,把AI需求變成更多現金。
現在買的人看好高回報;現在等的人在看現金流。