我的網誌
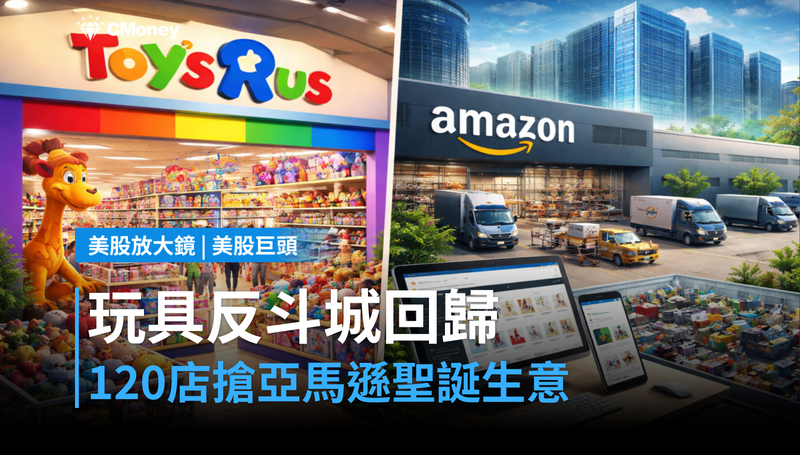
玩具反斗城120店重返美國,亞馬遜的聖誕節生意被搶了?
玩具反斗城(Toys "R" Us)宣布在美國新開120間獨立門市,總門市數將從40間跳升至160間,瞄準2026年底假日旺季。這意味著實體玩具零售將在亞馬遜主導的市場裡重新搶奪貨架份額。問題是:這是品牌復活,還是倒閉重演的前奏?
玩具反斗城2017年倒閉的主因不是被亞馬遜打死,而是2005年槓桿收購留下的約50億美元(約新台幣1,600億元)債務壓垮了它。沉重利息讓它無力升級門市和電商,才讓亞馬遜、沃爾瑪(Walmart)和塔吉特(Target)逐步蠶食市場。2021年,品牌管理公司WHP Global買下這個品牌,現在選在假日旺季前大舉擴張,時機點壓在聖誕節備貨窗口。
玩具反斗城大舉回歸,亞馬遜的玩具類別是第一個受壓的地方
好處是玩具反斗城回歸會增加整體玩具庫存流通量,對美泰兒(Mattel,玩具品牌商,旗下有芭比娃娃)和孩之寶(Hasbro,玩具品牌商,旗下有大富翁、變形金剛)是直接利多。風險在於這120間新店由Go! Retail Group操刀,主打季節性和體驗式格式,長期存活率尚未經過市場驗證,若假日銷售不如預期,擴張成本可能讓品牌再度陷入危機。
台股玩具、電商代工廠,可以從這條線索推估接單方向
台股直接連動程度有限,但間接觀察點在電商代工和玩具製造供應鏈。若玩具反斗城擴張成功拉升玩具需求,台灣以ODM(委託設計製造)模式承接歐美玩具訂單的廠商,可以在下季法說會上留意北美客戶接單能見度有沒有往假日旺季方向拉長。
亞馬遜不只守住電商,資料中心投資還在跟債券搶錢
亞馬遜本週同步有另一個訊號值得關注。它宣布投入120億美元(約新台幣3,800億元)興建新一座資料中心,創造540個直接在地職位。根據Vanguard估算,Alphabet、亞馬遜、Meta、微軟和Oracle今年截至7月已發行約1,320億美元企業債,遠高於2020至2024年平均每年350億美元。整體AI相關債券發行規模今年可能達到3,000億至5,700億美元,這批企業債正在跟美國公債競搶買盤,是推升10年期公債殖利率的隱性力量。
玩具戰爭是舊戰場,AI資料中心投資是讓殖利率居高不下的新變數
股價方面,亞馬遜9月25日收在249.67美元,漲幅僅0.12%,盤後微升至249.98美元,市場對玩具反斗城消息反應冷淡。玩具類別對亞馬遜整體營收佔比相對低,市場不把它當成核心威脅。如果後續亞馬遜電商類別增長率連續兩季低於10%,代表市場開始把實體競爭當成侵蝕因子定價。如果亞馬遜廣告和AWS(亞馬遜雲端服務,公司的核心利潤引擎)季增速維持高位,代表市場擔心的是殖利率上升推升資金成本,而不是玩具市占的得失。
兩個觀察點決定亞馬遜這筆帳怎麼算
**觀察一:玩具反斗城今年假日季的銷售數字。** 若160間門市帶動美泰兒或孩之寶北美通路營收季增超過8%,代表實體玩具零售復甦是真實需求,亞馬遜同品類電商壓力確實存在。若低於這個門檻,就是話題大於實質衝擊。
**觀察二:10年期美國公債殖利率能否在4.5%以下穩住。** 企業AI借貸潮持續擴大,若殖利率繼續上行突破4.7%,亞馬遜120億美元資料中心的資金成本將直接侵蝕自由現金流預期,這才是影響股價的主線邏輯。
現在買亞馬遜的人看好AWS和廣告業務的成長速度能蓋過利率壓力;現在等的人在看企業債發行潮有沒有推升殖利率,讓亞馬遜的資本支出開始變成財報上的負擔。
延伸閱讀:

版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。