我的網誌
分析師警告價格驅動成長恐見頂,股價短線下挫1.1%。
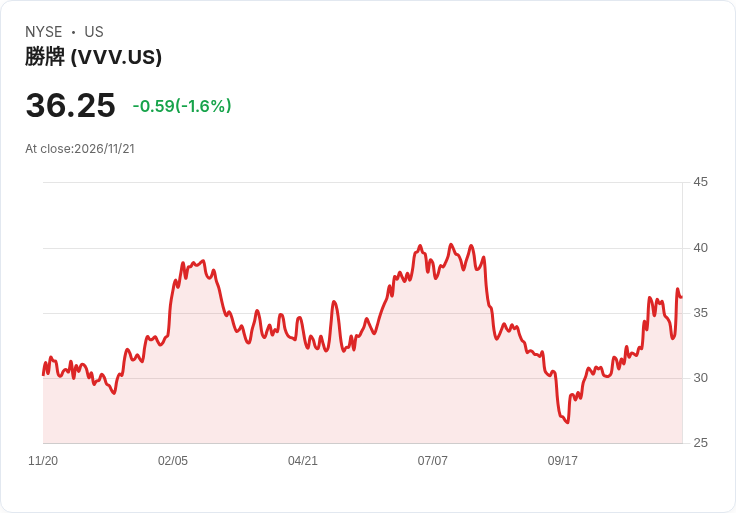
J.P. Morgan分析師Jeffrey Zekauskas本週將汽車快換機油連鎖龍頭之一的Valvoline(股票代號:VVV)評級下調至相當於「賣出」等級,該訊息使Valvoline週五股價下滑約1.1%。投行指出,公司的成長動能正面臨多重中長期挑戰,尤其是價格驅動的成長空間可能逐步收斂。

背景與事實:Valvoline是美國第二大快速換油連鎖,透過自建與併購積極擴張店面版圖。J.P. Morgan指出,該公司近80%的換油業務已屬合成油(高價位/所謂「高階」類別),這意味著未來再以提價持續拉動營收的空間有限。同時,為維持擴張步伐所需的大量資本支出,正壓縮自由現金流(free cash flow),在門店網路逐步成熟之前,現金流回收速度可能受限。
分析與風險情境:Zekauskas強調,公司長期投資論點部分倚賴油價下跌的情境——例如霍爾木茲海峽通航改善而降低原料成本,將有助於毛利率回升;反之,若油價走高,將對銷量與利潤造成壓力。此外,電動車(EV)採用率提高,從結構上減少傳統換油服務的需求,也是潛在的長期逆風。綜合來看,高合成油滲透率雖提升單次交易價值,但同時也降低了透過價格提升獲取額外成長的彈性。
替代觀點與駁斥:支持者可能主張,Valvoline的規模經濟、品牌與高階產品比例形成競爭優勢,能在長期獲取穩定客源與較高邊際利潤。然而,J.P. Morgan的觀點反駁此一樂觀看法,認為擴店策略在早期提升成長率,但高度資本密集使得現金回收速度慢、利潤易受原物料與市場結構變動影響,長期回報率仍存不確定性。
結論與展望:對投資人而言,關鍵觀察指標包括:公司門店擴張速度與新店成熟速度、每店平均收入與同店銷售成長、資本支出對自由現金流的影響、與油價及電動車採用率的趨勢。短期內,市場對J.P. Morgan降評的反應已反映部分風險;中長期走勢將取決於原料成本變化、公司改善現金流能力的成效,以及其能否在電動化趨勢下調整服務與商業模式。建議投資人重新檢視風險報酬、密切關注未來季報與管理層對資本支出與店面策略的說明。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。