我的網誌
拉姆研究(LRCX)11月20日收盤大跌約10.55%,半導體同業普遍下挫,技術與基本面指標顯示短線承壓。
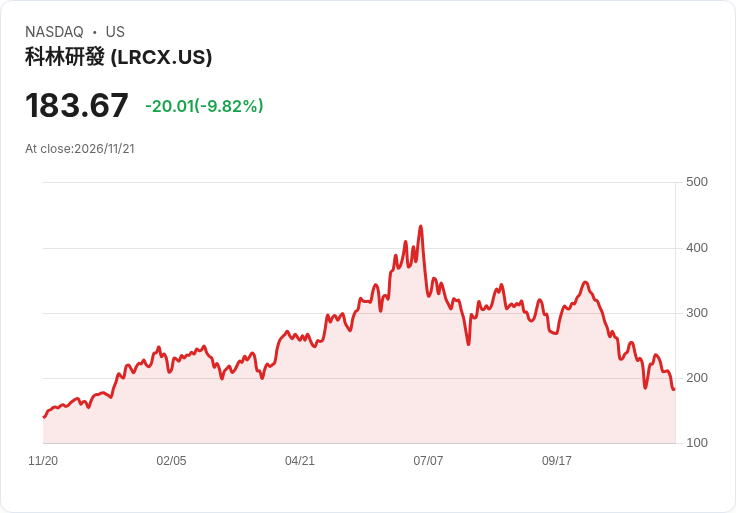
拉姆研究(Lam Research,程式碼 LRCX)在11月20日常規交易尾盤大幅下挫,股價下跌21.49美元至182.19美元,單日跌幅約10.55%,成交量高企,反映市場對半導體類股情緒的急速惡化。此波賣壓並非個別事件,同行 KLA(KLAC)與應用材料(AMAT)各跌約11%、記憶體大廠美光(MU)下滑近15%,科技類 ETF 與大型指數亦同步回落。

背景與資料顯示,當日盤中區間182.03至200.19美元;相較於52週高點438.50美元仍大幅回檔,但仍高於52週低點135.50美元。技術面上,股價位於50日與200日均線下方24%與28%,14日 RSI 為35.7,短線趨勢偏弱。估值面:前瞻本益比約21.1,浮動股空單佔比約2.21%,市場短線震盪與基本面評價產生分歧。
公司基本面並非全然負面。拉姆研究在10月底公佈的財報顯示,該季創下82.2億美元營收、每股攤薄盈餘與毛利率創新高,並同時宣佈250億美元的庫藏股授權與每股0.33美元的季度股息;管理層也預估2027年晶圓製造設備市場規模將超過2,000億美元。然而,管理層指出供應鏈限制曾壓抑原先可更高的營收指引,且中國市場佔比預期下降,均為市場關注要點。
市場情緒與結構性風險是此次回檔的主要驅動力。分析師與投資者對 AI 資本支出可持續性、資料中心建設節奏、記憶體價格回升與供需動態存疑;再加上潛在的出口管制或對中國需求的限制,使得對裝置廠短期訂單可見度下降,成為賣壓放大的催化劑。反向聲音則指出:公司近季表現與龐大庫藏股支援估值,且中長期半導體裝置結構性成長仍具吸引力。
針對上述不同論點,可做如下評價:短期內,外部資金面與情緒主導股價波動—技術面指標與大盤連動使得回檔風險放大;但從中長期基本面看,若供應鏈瓶頸逐步緩解且 AI/晶圓代工需求持續,拉姆研究擁有利潤率與資本回饋政策的優勢,具復甦條件。投資人需在關注市場情緒與技術面訊號的同時,密切追蹤公司對下一季營收指引、訂單能見度與中國業務受限的實際影響。
展望與行動建議:短期觀察重點包括下一季財報與管理層指引、12月1日公司高層參加的產業會議所釋出的訊息、以及全球 AI 與記憶體資本支出趨勢。投資人若偏保守,應等待技術面回穩或更明確的需求復甦跡象;若偏長線,可評估以分批買入方式攤平成本、關注庫藏股與股息的資本回饋作為風險緩衝。總之,拉姆研究面臨的是結構性機會與短期不確定性的雙重挑戰,關鍵在於供需能見度與政策面變數的演變。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。